本記事は、第三者が公表した情報に基づくM&A事例の解説です。当社に寄せられた相談事例や当社の支援・成約実績を示すものではありません。
公開資料から読み解くリネンサプライ業界のM&A
レンテックスの株式譲渡は、白洋舍がモップ・マット等のダストコントロール事業を2021年7月1日に新設会社へ会社分割し、同年10月1日に新会社株式の90%をトーカイへ譲渡した案件です。トーカイは2022年に残り10%の取得による完全子会社化を公表し、2023年4月1日にはレンテックスを吸収合併して権利義務全部を承継しました。本稿は、新設分割、株式譲渡、完全子会社化、吸収合併を混同せず、顧客1拠点・1交換便・マット又はモップ1個体を通じて、切出し型M&Aの実務を分析します。
レンテックスの株式譲渡:一次資料で確認できる取引
売り手側の決定:白洋舍は2021年4月28日の取締役会で、ダストコントロール事業に関する権利義務を新設分割によりレンテックスへ承継させ、レンテックス株式をトーカイへ譲渡する基本合意を決議しました。新設分割の効力発生日は7月1日、90%株式譲渡は10月1日の予定とされました。
対象事業:適時開示は、その他事業に含まれるダストコントロール事業を「モップ・マット等の製造、販売及びレンタル」と説明します。2020年12月期売上高は1,897百万円です。承継予定の資産572百万円、負債407百万円は2020年12月31日現在を基礎とし、分割効力発生日までの増減を加除して確定すると明記されています。従業員は59人予定です。
売り手の理由:白洋舍は、それまでトーカイと業務提携し運営合理化・発展を目指してきたこと、新中期経営計画で注力する領域、本件事業の持続的成長を総合勘案したと説明しました。トーカイをベストオーナーとなり得る相手とし、事業の継続的成長と従業員利益の確保に資すると判断した旨を公表しています。
買い手の理由:トーカイは市場の成熟化を認識しつつ、衛生商品・サービス需要の高まりを挙げ、レンテックス株式取得がダストコントロール事業の運営効率化と中長期価値向上につながると説明しました。これらは各社の当時の判断・見通しであり、成果実現を証明するものではありません。
| 項目 | 公表内容 | 基準・日付 | 注意点 |
|---|---|---|---|
| 対象 | モップ・マット等の製造、販売、レンタル | 2021年4月28日開示 | 顧客・商品別内訳は非公表 |
| 分割会社 | 株式会社白洋舍 | 分割前 | 対象事業の権利義務を切り出す |
| 新設会社 | 株式会社レンテックス | 2021年7月1日予定 | 白洋舍100%で設立 |
| 株式譲渡 | 発行済株式の90%をトーカイへ | 2021年10月1日予定/後続資料で実行確認 | 価額は確認できない |
| 売上高 | 1,897百万円 | 2020年12月期 | 将来売上や現在値ではない |
| 承継予定資産・負債 | 572百万円・407百万円 | 2020年12月31日基礎 | 効力日までの増減で確定予定 |
| 従業員 | 59人予定 | 新設分割資料 | 最終承継人数・現在人数ではない |
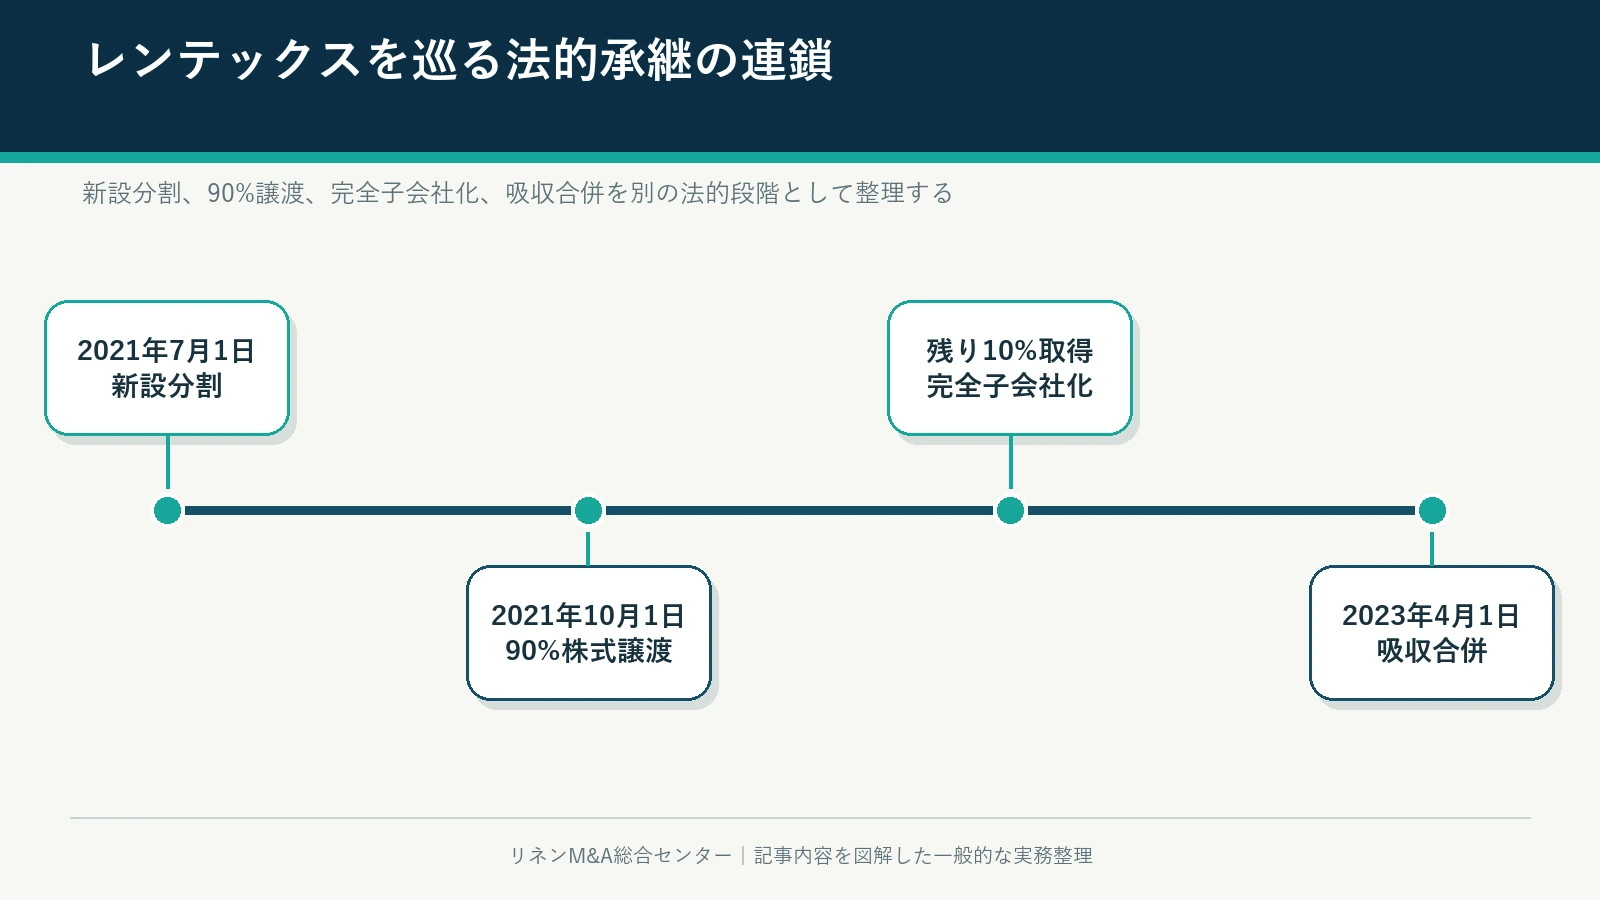
2020年の提携から2023年の吸収合併まで
- 2020年10月28日:トーカイと白洋舍がダストコントロール事業の業務提携契約を締結。運営合理化・発展を目指す。
- 2021年4月28日:白洋舍が新設分割とレンテックス株式90%譲渡の基本合意を決議。トーカイも基本合意を公表。
- 2021年7月1日:白洋舍のダストコントロール事業をレンテックスへ新設分割で承継。白洋舍100%子会社として発足。
- 2021年10月1日:レンテックス株式90%をトーカイが取得。白洋舍は10%を保有。
- 2022年11月30日:トーカイが白洋舍保有の残り10%を取得し、完全子会社化する合意を公表。
- 2023年2月20日:トーカイが吸収合併公告。レンテックスと大和メンテナンスの権利義務全部を承継する予定を示す。
- 2023年4月1日:公告上の吸収合併効力発生日。レンテックスは消滅会社となる設計。
各段階で法的な器と運営主体が変わる
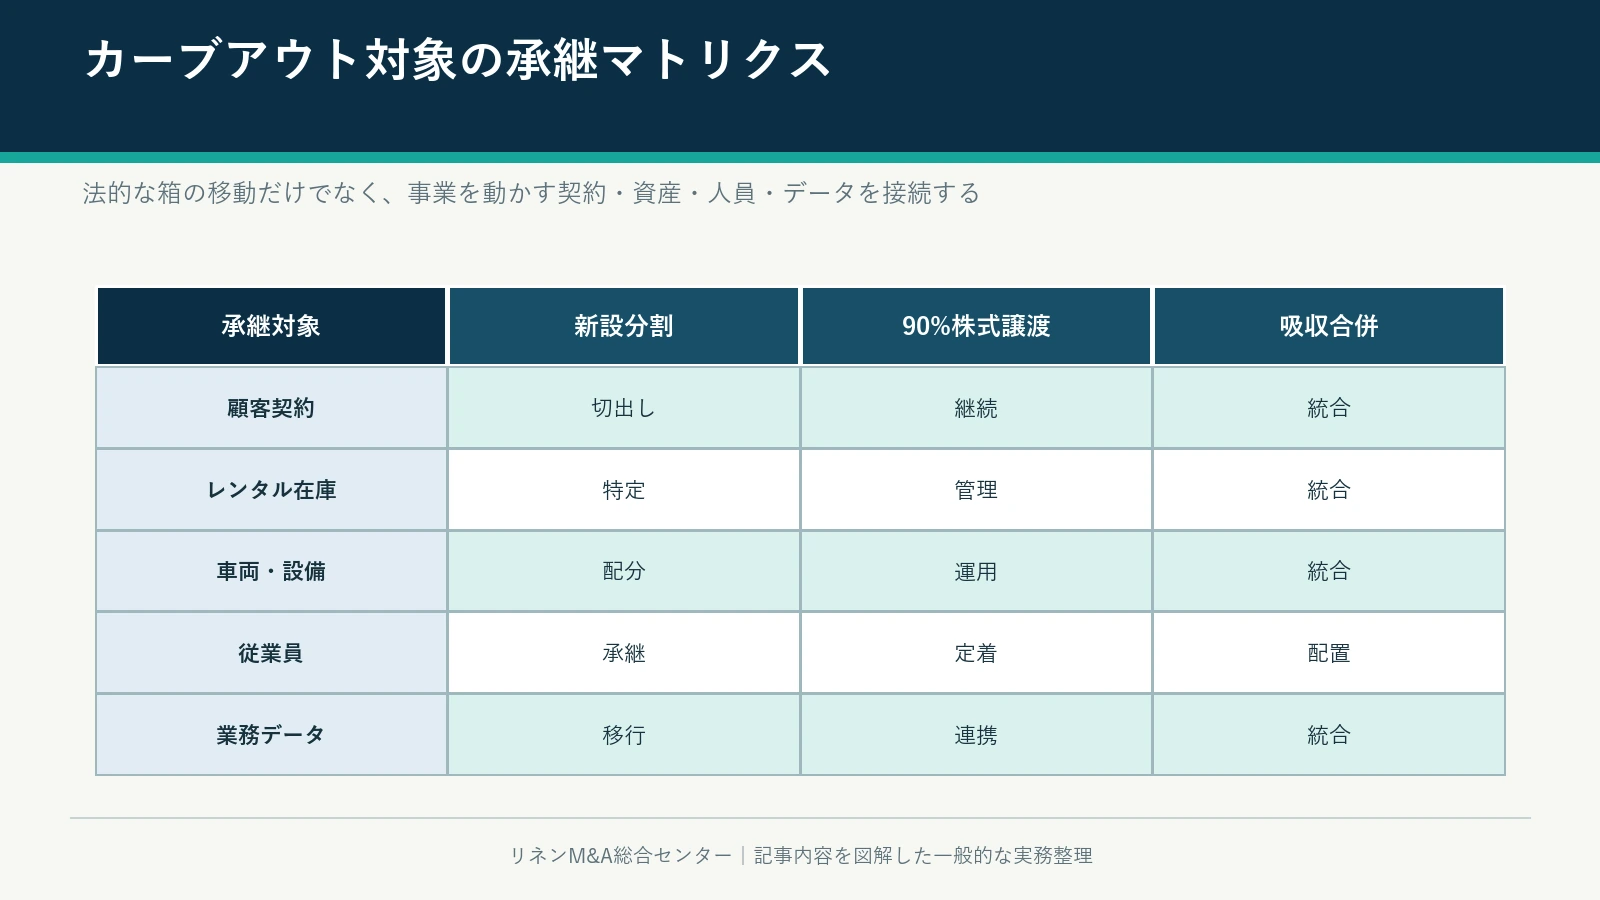
2021年7月1日の新設分割は、白洋舍内の対象事業を新しい法人レンテックスへ移す段階です。10月1日の90%株式譲渡は、レンテックス法人が保有する事業をそのままに、支配株主をトーカイへ移す段階です。2022年の残り10%取得は完全子会社化、2023年の吸収合併はレンテックス法人を消滅させ、トーカイが権利義務全部を承継する段階です。
これらを「白洋舍が事業をトーカイへ直接譲渡した」の一文にすると、契約名義、従業員、許認可、データ、債権債務がいつどの法人へ移ったかを見失います。類似カーブアウトでは、各効力日前後の法主体、請求者、雇用主、所有者、個人情報取扱者を日付別に表示します。
段階再編には、切出しの安定運用を確認してから完全統合へ進める利点があり得ますが、本件でその意図がどこまであったかは公表資料から断定しません。読めるのは、実際に段階が存在し、後続の完全子会社化と吸収合併が公表・公告されたことです。
新設分割型カーブアウトで承継範囲を設計する
事業名ではなく権利義務を列挙する
新設分割計画では、資産、債務、雇用、契約その他の権利義務を承継範囲として定めます。「ダストコントロール事業」という名称だけでは、何がレンテックスへ移ったかを現場で判断できません。顧客契約、レンタル品、洗濯・製造設備、工場・事業所、車両、仕入、知財、電話、データ、債権債務、保険、従業員を台帳へ落とします。
適時開示は債務承継を免責的債務引受の方法とする旨を記載しています。個別の債権者手続、契約上の同意、債務内容は分割計画と実行資料で確認します。会社分割なら全て自動的に移る、又は相手方同意が一切不要と一般化しません。
承継予定資産572百万円、負債407百万円は基準日時点の予定値です。実行日までの購入、廃棄、回収、売掛、買掛、引当、修繕、設備移動を反映した最終額を確認し、分割計画の対象表と総勘定元帳・現物を照合します。
共有機能を移すかサービス契約で残すか
白洋舍の社内事業だったなら、会計、給与、IT、購買、法務、工場、配送、顧客窓口、ブランド等を他事業と共有していた可能性があります。ただし実際の共有範囲は資料から推定せず、費用センター、システム権限、人員、契約を調べます。
新会社へ独立機能を移せない場合、移行サービス契約で売り手が一定期間提供する方法があります。対象業務、サービス水準、料金、データ、責任、終了条件、延長、災害、セキュリティを定めます。期限のない善意支援にすると、買い手が自立せず、売り手も切離し費用を抱え続けます。
買い手側の共通機能へ接続する場合も、請求締日、商品コード、顧客ID、勤怠、仕入、在庫、事故報告が変わるため、並行稼働と照合が必要です。法的効力日とシステム切替日を一致させるか、橋渡し台帳を用意します。
| 対象 | 分割前の証拠 | レンテックス発足時 | 90%譲渡時 | 吸収合併時 |
|---|---|---|---|---|
| 顧客契約 | 契約主体・譲渡条項・請求 | 新名義・同意・通知 | 支配変更対応 | トーカイへの承継・通知 |
| レンタル個体 | 所有・所在・簿価・状態 | 現物・台帳を同時移管 | 棚卸差異・担保確認 | 新資産番号へ移行 |
| 人員 | 所属・職務・条件・労組 | 承継・配置・指揮命令 | ガバナンス・評価 | 組織・就業制度統合 |
| 設備・拠点 | 所有・賃貸・届出・保守 | 使用権と契約を確保 | 投資・権限を変更 | 名義・許認可・保険を再確認 |
| データ・IT | システム所有・個人情報・ID | 新会社権限・TSA | 親会社報告・セキュリティ | 統合移行と旧環境停止 |
ダストコントロール事業を1個体の循環で読む
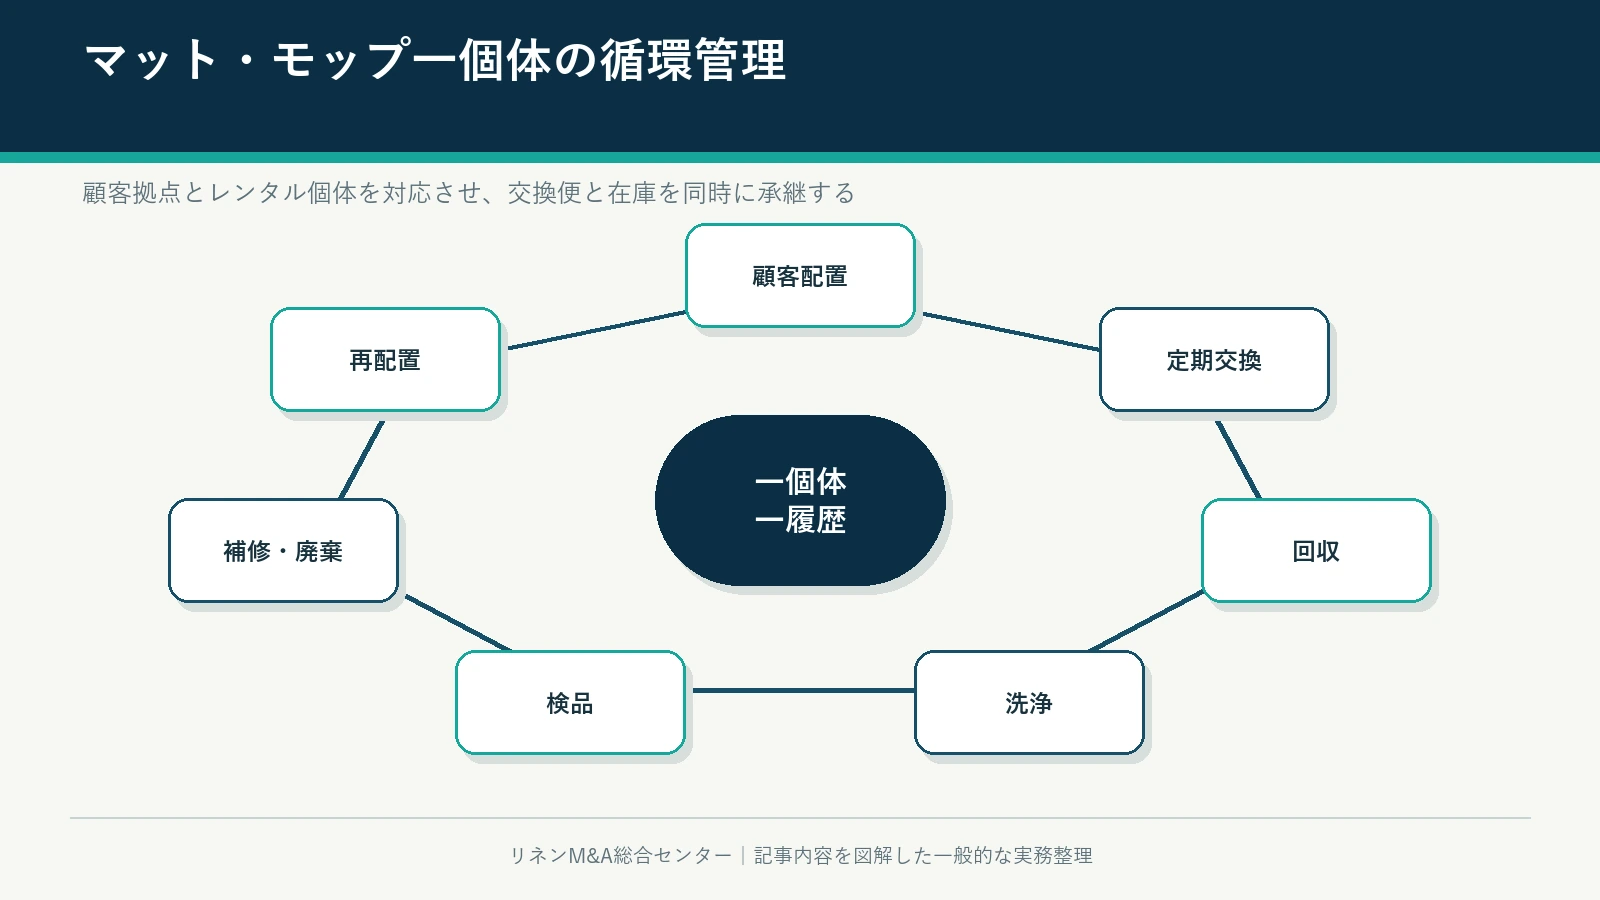
マット・モップは顧客拠点に置かれた稼働資産
ダストコントロールのレンタル品は、工場在庫だけでなく顧客の玄関、通路、厨房、トイレ、作業場等に配置されます。商品種、サイズ、機能、デザイン、顧客拠点、設置位置、交換周期、契約料金、製造ロット、洗浄回数、補修、廃棄が一つの個体又は管理単位に結び付きます。
DDでは代表個体を選び、顧客契約から配置位置、交換予定、回収便、洗浄、検品、補修、再配置まで追います。個体タグがない場合も、商品コード、顧客・位置、交換日、ルート、束・重量、工場ロットを組み合わせ、差異がどこで生じるかを特定します。
マットはサイズ・防炎・吸水・吸油・制菌等の仕様が場所に応じて異なり、モップも用途や交換条件が違います。外観が似ているから代替できると決めず、契約仕様、顧客用途、法令・施設条件、メーカー情報を確認します。
交換周期が顧客価値と採算を同時に決める
交換が遅れれば衛生・美観・機能が低下し、早過ぎれば物流・洗浄原価が増えます。契約周期、実交換日、延期、緊急交換、季節変動、汚れ、天候、顧客営業時間を並べます。契約売上を交換回数で割り、1回当たりの配送・洗浄・個体消耗を測ります。
顧客拠点では、鍵、搬入口、担当者、置場、旧品回収、新品設置、枚数確認、サイン、異常報告を標準化します。担当者が対面営業も担う場合、数量変更、追加商品、苦情、集金をどこまで約束できるか権限を決めます。
回収後は未洗浄品と清潔品を区分し、品種・汚染・破損を選別します。洗浄、乾燥、検品、補修、廃棄、新品補充の各数量をつなぎ、出庫数と回収数の差を顧客・便・個体群へ戻します。差異を一括の棚卸減耗へ埋めると、改善点が見えません。
顧客・ルートDD:契約を交換便の密度へ変換する
顧客売上とルート採算を二重に持つ
顧客台帳には法人、拠点、設置位置、商品、数量、周期、価格、契約期間、更新、解約、追加交換、支払、苦情、譲渡・支配変更を付けます。同一法人の複数拠点を一つにまとめると、距離、交換時刻、品種、現場担当が消えるため、法人集計と拠点明細を両方残します。
ルート採算は、便売上、走行、停車、作業、積載、燃料、車両、人件費、再訪、回収差異、工場接続から計算します。単独顧客が小口でも密集ルートを支える場合があり、高売上顧客でも遠距離・短時間窓・緊急交換で採算が低い場合があります。
契約の継続性は年数だけでなく、担当者依存、競合、価格改定、顧客業績、施設移転、入札、品質、環境方針を見ます。売り手から新会社、トーカイ支配、吸収合併という複数の変化に対し、必要な通知・同意と顧客反応を時系列で確認します。
代表便を新管理者が完走する
代表便は大口、時間指定、遠距離、例外拠点を含めます。新会社の運転者・端末・車両・商品コードで積込し、顧客位置へ正しい個体を設置し、旧品を回収し、工場へ引き渡し、差異・苦情・追加注文を登録できるかを再演します。旧白洋舍の個人電話やシステム権限へ戻らないことを確認します。
車両、リース、保険、車検、駐車場、給油、ETC、事故、運転資格、休憩、同乗教育を便へ紐付けます。車両の名義だけ移っても、保険やカード、端末が切れれば運行できません。予備車・予備運転者・災害時の代替ルートをDay1前に用意します。
ルート統合は距離短縮だけで決めません。工場の出荷時刻、顧客の交換窓、汚品と清潔品の区分、商品積載、担当関係を考慮し、小便で試験します。変更前後の遅延、再訪、差異、苦情、粗利を比較し、悪化時の戻し条件を置きます。
レンタル資産DD:572百万円の予定資産を現物へ降ろす
公表予定額と最終承継額を区別する
白洋舍の開示にある資産572百万円、負債407百万円は、2020年12月31日現在を基礎にした承継予定額です。2021年7月1日の効力日までに変動し、最終確定すると説明されています。この予定額を実行日の確定額又は取引対価として扱いません。
資産台帳をレンタル個体、工場・製造設備、車両、建物・賃借、在庫、売掛、敷金、システム、知財へ分け、分割計画の対象表、総勘定元帳、固定資産台帳、現物、契約を突合します。顧客所有品、リース品、他事業共有品を混ぜません。
レンタル個体は顧客先・交換車・工場・保管・洗浄・補修へ分散します。基準時刻を決め、商品・顧客・位置・状態別に棚卸し、所在不明、要補修、廃棄、顧客返却待ちを分けます。帳簿価額ゼロでも稼働する品と、帳簿残高があっても使用不能な品を時価評価へ反映します。
担保・所有・ブランドを確認する
設備・車両・在庫に担保、所有権留保、リース、保険がないかを確認します。会社分割計画に載ることだけで第三者権利が消えるとは限りません。登記、契約、金融機関、保険証券、購入記録を専門家と確認します。
オリジナルマットのデザイン、商標、商品名、顧客ロゴ、版、データの権利と利用許諾も承継対象です。顧客ロゴを新会社・買い手が製造・保管・再利用できるか、契約と指示を確認します。旧ブランドの使用期間、表示、在庫消化、顧客説明を決めます。
個体更新計画は過去の減価償却だけで作りません。洗浄回数、機能低下、破損、紛失、顧客仕様変更、調達納期、最低ロット、廃棄・再資源化を含め、維持・成長・統一の三投資へ分けます。
人材・労務DD:59人予定を職務と法的承継へ分ける
予定人数を最終移籍人数と断定しない
適時開示は新設会社の従業員数を59人予定としています。これは分割計画時の予定であり、実行日人数、雇用区分、職務、後年の人数ではありません。類似案件では基準日人員表、会社分割に伴う労働契約承継の手続、労働組合・従業員説明、異議・協議、就業条件を専門家と確認します。
職務は営業、ルート交換、製造、洗浄、検品、補修、在庫、保全、品質、請求、管理へ分けます。白洋舍の他事業と兼務していた人、レンテックスへ移る人、移行サービスで支援する人、トーカイから受ける機能を色分けします。人数合計が一致しても、設備判断又は主要顧客を担う一名が抜ければ自立できません。
給与、賞与、退職給付、勤続、年休、労働時間、シフト、勤務地、出向、福利厚生、労災、安全衛生、教育を確認します。分割時、90%取得時、完全子会社化時、吸収合併時に制度・指揮命令がどう変わったかを日付別に記録します。
従業員利益という公表目的をKPIへ落とす
白洋舍は取引理由として事業の継続的成長と従業員利益の確保を挙げました。これは取引時の判断理由であり、雇用条件や結果を自動的に証明しません。類似案件では雇用維持、賃金、勤務地、安全、教育、キャリア、離職、欠員、残業を測り、取引前後を比較します。
従業員説明は会社分割の法的説明だけでなく、初日の上司、制服、勤怠、給与日、車両、顧客、工場、事故連絡、評価、質問窓口を含めます。複数段階の再編で同じ質問が再発するため、回答履歴と変更点を更新します。
キーパーソン残留には役割・権限・教育成果を伴わせます。旧会社との人間関係だけで顧客をつなぎ止めるのではなく、契約・台帳・チームへ関係を移します。吸収合併後に旧レンテックスの知識が消えないよう、工程・顧客・例外の責任者を置きます。
工場・製造・洗浄DD:レンタル品を作る機能と再生する機能を分ける
製造・調達と洗浄・再生は異なる能力である
公表された対象事業はモップ・マット等の製造、販売、レンタルです。新規個体を作る又は調達する能力と、使用済個体を洗浄・検品して再投入する能力を分けます。製造設備、原材料、外注、型・版、設計、最小ロット、リードタイムと、洗浄設備、薬剤、水、熱、乾燥、補修を別の工程表へ置きます。
顧客増加や商品統一を計画しても、新規供給の納期又は再生能力がボトルネックなら実行できません。商品別に受注、製造・購買、初期配置、交換回収、再生、廃棄の数量を月次でつなぎます。輸入・単一仕入先・原材料価格・為替・最低発注・代替材料も確認します。
設備DDはカタログ能力ではなく良品再投入量を測ります。選別、洗浄、乾燥、検品、補修、束・積込の滞留、人員、品種切替、再洗、停止を時刻別に記録します。汚れ・油・薬剤・異物など用途差で処理条件が変わるため、平均処理量を全品へ適用しません。
衛生・環境・安全の未了を切出し条件へ置く
クリーニング業法の定義は、繊維製品を貸与し、使用済品を回収・洗濯して再貸与する反復を含みます。対象商品・工程・施設がどの手続・衛生措置に該当するかを、所在地、設備、実態を示して所管と専門家へ確認します。公表された会社分割だけで個別施設の適合を証明しません。
洗浄工場では未洗浄品と清潔品の区分、排水、床・換気、化学品、従業者、害虫、異物、清掃、保護具、火災、機械安全、事故を確認します。製造工程では原材料、接着・印刷、廃棄、品質検査、顧客ロゴデータも見ます。記録と繁忙時の現場動線を突合します。
共有工場から事業を切り出す場合、床面積・設備・ユーティリティ・排水・保守・責任者を物理的又は契約的に分けられるかが重要です。新会社が必要能力を持たないなら、売り手委託、買い手工場、第三者委託のサービス水準、価格、期間、移行投資を先に決めます。
| 能力 | 主な入力 | 主な出力 | M&A時の確認 |
|---|---|---|---|
| 新規製造・調達 | 原材料、仕様、ロゴ、発注 | 初期配置可能な新品 | 権利、仕入、型・版、納期、最小ロット |
| 回収・選別 | 使用済個体、便、顧客位置 | 品種・状態別ロット | 混載、異物、個体差異、清潔区分 |
| 洗浄・乾燥 | 選別品、水、薬剤、熱、人員 | 洗浄済品 | 良品能力、再洗、ユーティリティ、停止 |
| 検品・補修 | 洗浄済品、基準、部材 | 再配置可・保留・廃棄 | 機能、外観、補修技能、判定一致 |
| 再配置 | 良品、積込、ルート | 顧客位置で稼働する個体 | 仕様、時刻、設置、回収差異、履歴 |
カーブアウト財務DD:独立採算をプロフォーマで作る
社内事業の配賦損益をそのまま使わない
対象は白洋舍の社内事業から新設会社へ切り出されたため、分割前の損益には本社費、工場費、賃料、IT、購買、管理、人員の社内配賦が含まれ、逆に無償提供機能が含まれない可能性があります。2020年12月期売上高1,897百万円だけで利益や価値は分かりません。元帳と業務実態から独立会社としてのプロフォーマ損益を作ります。
売上は顧客・拠点・商品・レンタル・販売・追加交換へ分け、回収不能、値引、解約、支払を照合します。原価は製造・購買、個体更新、洗浄、物流、ルート人件費、設備、補修、廃棄、事故、顧客対応を付けます。売上総額ではなく、1交換、1拠点、1個体回転、1ルート時間当たりの利益を見ます。
独立後に必要な社長・経理・人事・IT・法務・品質・保険・監査・上場親会社報告の費用をスタンドアロン費として加えます。移行サービスの料金と終了後の恒常費を分けます。トーカイの共通機能で削減できる費用は、実行時期・移行費・品質影響を確認してシナジーに置きます。
運転資金・個体更新・設備投資を分ける
売掛、未収、買掛、前受、在庫、個体配置、給与、洗剤、燃料の月次変動を追い、新設会社の開始資金を算出します。分割で債権債務の一部を移しても、請求締めや支払サイトが変われば初期資金需要が生じます。
個体更新は日常の維持投資、顧客増加の成長投資、商品統一・ブランド変更の統合投資へ分けます。洗濯・製造設備も保守更新、衛生・環境是正、能力増強、省エネを区分します。過去の減価償却費だけで将来現金支出を置きません。
売り手側の残存費用も確認します。事業を切り出しても本社・工場・人員の固定費がすぐ減らない場合、売却益と残存コストは別です。買い手の価値と売り手の離脱コストを混ぜず、双方が移行計画を持ちます。
| 層 | 分割前の見え方 | 独立会社での調整 | 検証資料 |
|---|---|---|---|
| 売上 | 部門売上・社内売上 | 対象顧客・契約・サービスだけ抽出 | 請求、入金、契約、元帳 |
| 直接費 | 工場・配送へ混在 | 交換便・個体・工程へ配賦 | 勤怠、ルート、投入、購買 |
| 共有費 | 本社配賦又は無償 | 必要サービスを市場・TSA価格で再構築 | 組織、人員、契約、工数 |
| 投資 | 減価償却・一括購入 | 維持・是正・成長・統合へ分類 | 資産、保守、更新見積 |
| 売り手残存費 | 部門へ配賦 | 売却後も残る費用を別表示 | 拠点、人員、契約解約 |
企業価値評価:売上1,897百万円より循環利益を測る
予定資産の純額を取引価額にしない
予定資産572百万円から予定負債407百万円を引いた165百万円は、基準日時点の予定承継純資産に相当する単純差額です。しかし株式譲渡価額ではなく、資産の時価、未認識債務、収益力、顧客関係、スタンドアロン費、税、シナジーを反映しません。この差額を価格と報じることはできません。
評価は、独立後正常キャッシュフローによる収益還元、レンタル個体・設備等の時価による資産アプローチ、比較可能なレンタル・衛生サービス取引の市場アプローチを使い分けます。衣類クリーニング、ホテルリネン、医療リネン、マットレンタルは顧客・周期・資産回転が違うため、同じ倍率を無修正で使いません。
顧客関係価値は契約年数ではなく、拠点継続、解約、価格、交換実行、ルート密度、粗利、回収差異へ反映します。レンタル個体は帳簿数ではなく使用可能性、所在、更新費を見ます。工場価値は土地・機械だけでなく、良品能力と必要是正・更新を差し引きます。
買い手シナジーを対象単独価値と分ける
トーカイはダストコントロール事業を既に展開し、公式沿革ではリースキン事業やレンタルを長く手掛けています。同業機能の合理化、購買、商品、工場、ルート、管理のシナジーを考えられますが、具体的な統合場所・削減額・売上効果は公開資料から確認できません。
モデルでは、対象単独で必要なスタンドアロン費を入れた後、買い手が実行できる項目を、担当、開始日、費用、顧客影響、削減・増収、失敗確率へ分けます。ルート統合で距離が減っても時刻制約や衛生区分が悪化する場合があるため、現場試験前の全額計上を避けます。
完全子会社化と吸収合併は統合を進める法的段階ですが、それだけでシナジー額を証明しません。吸収後も旧事業のKPIを一定期間残し、個体循環、顧客継続、人員、安全、利益を取引前基準と比較します。
契約・実行条件:分割計画、株式譲渡、TSAを接続する
三種類の契約を別々に読んで一つのDay1へ戻す
新設分割計画は何を新会社へ承継させるか、株式譲渡契約は新会社株式とリスク分担をどう移すか、移行サービス契約は切出し後に不足する機能をどう支えるかを扱います。三つの文書で対象、定義、日付、責任がずれると、顧客請求、従業員、設備、データが空白になります。
承継対象表には資産・負債・契約・人員・許認可・データを行単位で載せ、分割効力日、株式決済日、サービス終了日、吸収合併日を列にします。現物と元帳の差異、第三者同意、名義変更、未了時の代替を付けます。
表明保証・補償は組織、財務、税務、労務、契約、資産、環境、衛生、個人情報、知財、紛争を対象にします。ただし顧客供給、安全、法令適合に重大な未了は金銭補償だけにせず、是正完了、対象除外、外部委託、延期、解除へ接続します。
通常運営義務で切出し前の価値流出を防ぐ
4月の基本合意から7月の分割、10月の株式譲渡まで時間があります。類似案件では、個体購入・廃棄、顧客契約、値上げ、採用・退職、設備修繕、借入、関連当事者、データ変更を通常運営義務と事前承認へ置きます。本件の具体条項は非公開であり、存在を断定しません。
実行日前の棚卸は清潔・顧客先・工程内を同時に数え、予定資産から最終承継額へのブリッジを作ります。売掛・未収・買掛・前受・引当はカットオフを決め、分割前後の売上・費用を二重又は漏れなく計上します。
顧客・仕入先・従業員への説明は、白洋舍からレンテックスへの移行と、トーカイ支配への移行を整理し、何が変わらないか、請求・連絡・品質の責任者、ブランド、個人情報を示します。説明疲れを避けるため、一貫した質問回答台帳を使います。
段階統合の経営統合:新会社自立から吸収合併後の安定まで
| 段階 | 法主体・支配 | 現場の重点 | データ・財務 | 合格基準 |
|---|---|---|---|---|
| 新設分割直後 | 白洋舍100%のレンテックス | 代表便、工場、雇用、顧客請求を自立 | 開始残高、TSA、権限を照合 | 新会社だけで1交換循環を閉じる |
| 90%株式譲渡後 | トーカイ支配・白洋舍10% | 顧客継続、管理、投資権限を安定 | 親会社報告と旧台帳を接続 | 重大供給事故なく月次締め |
| 完全子会社化後 | トーカイ100% | 共通化テーマを小さく試験 | 少数持分・ガバナンスを整理 | シナジーと実行費を分離測定 |
| 吸収合併後 | トーカイが権利義務全部承継 | 名義・制度・システム・ブランドを統合 | 旧レンテックス履歴を保持 | 旧法人なしで契約から入金を閉じる |
各段階で同じ代表個体を追い続ける
法的段階が変わるたびに新しいKPIだけを見ると、個体・顧客履歴が切れます。代表顧客の同じ設置位置と商品群を選び、分割前、新会社、90%取得、100%取得、吸収後で、契約、交換、回収、洗浄、再配置、請求、苦情が連続するかを追います。
先行KPIは交換遵守、誤設置、回収差異、紛失、再洗、廃棄、緊急便、設備停止、苦情初動、残業です。財務KPIは顧客・便別粗利、運転資金、個体更新、設備投資、TSA費、シナジー費を使います。法的完了とサービス品質を別の線で報告します。
統合施策は顧客に近い変更ほど慎重にします。商品コード、交換曜日、担当者、価格、ブランド、請求を同時に変えず、一つずつ試し、戻し条件を置きます。吸収合併後も旧レンテックスの顧客・個体・苦情履歴を削除せず、新IDとの対応表を保管します。
切出し前にそろえる22項目
- 分割対象事業の顧客・商品・拠点・人員・設備を一意に定義する。
- 承継対象表と総勘定元帳・契約・現物を相互参照できるようにする。
- 予定資産・負債から効力日確定額への増減ブリッジを作る。
- 顧客法人・拠点・設置位置・商品・交換周期を正規化する。
- 契約の譲渡、会社分割、支配変更、通知、解除条項を抽出する。
- 顧客別・ルート別の売上、粗利、交換、苦情、回収差異を作る。
- 顧客先・車両・工場・保管のレンタル個体を同時棚卸する。
- 商品別の購入、製造、洗浄、補修、廃棄、紛失をつなぐ。
- 工場設備、ユーティリティ、保守、停止、更新見積を整える。
- 製造・調達と洗浄・再生の能力・外注・ボトルネックを分ける。
- 車両、保険、駐車、カード、端末、運転者、予備を便へ結ぶ。
- 59人予定の基準を確認し、職務・雇用・承継手続へ分解する。
- 共有人員、兼務、出向、外注、労組・従業員説明を整理する。
- 共有会計・給与・IT・購買・法務をスタンドアロン費へ組み替える。
- TSAの業務、SLA、料金、データ、終了、延長、事故を決める。
- 許認可・届出・衛生・環境・安全を拠点・工程ごとに確認する。
- 商標、ロゴ、顧客デザイン、版、ドメイン、電話の使用権を確認する。
- 個人情報、顧客秘密、アクセス、委託、削除、インシデントを整理する。
- 初回分割、90%譲渡、100%化、合併の各日付で権限表を更新する。
- 顧客・従業員・仕入先への説明文と質問回答を一貫させる。
- Day1の代表便と旧システムに戻らないリハーサルを行う。
- 吸収合併後も旧法人の契約・個体・苦情履歴を追える対応表を残す。
この22項目は、資料室を厚くするためではありません。顧客1拠点の1交換便を選び、正しいマット・モップを配置し、旧品を回収し、洗浄・検品して次回へ戻し、新しい法人名義で請求・入金できるかを証明するためです。
実査プレイブック24項目|会社分割から吸収合併まで1個体を追う
1. 法的段階の識別
新設分割から吸収合併までの承継線に「法的段階の識別」を置きます。業務提携、新設分割、90%譲渡、10%追加取得、吸収合併の各資料を白洋舍、レンテックス、トーカイの各名義と効力日に分け、原本、作成者、基準日、最終更新を記録します。顧客1拠点・交換ルート1便・レンタル1個体へ契約・所有・所在・交換・請求が連続しない資料は、法的行為が完了していても運営上の未了です。予定値と確定値を同じ列へ上書きしません。
段階別リハーサルの手順は「各日付の法主体、株主、契約名義、雇用主、請求者を一枚に並べる」です。想定する空白は「異なる法的行為を一つの移転日へ潰すこと」です。結論を「段階ごとの責任を固定し、直接事業譲渡という誤った要約を直す」とし、新会社発足、90%取得、100%化、吸収合併のどの時点で誰が直すかを決めます。金額調整と顧客への交換供給を別の措置にし、未了時のTSA・外注・延期を明記します。
2. 分割対象の権利義務
カーブアウト対象の「分割対象の権利義務」を事業名から現物へ降ろします。新設分割計画、承継対象表、資産・負債、契約、雇用、データの対象・対象外・共有・第三者権利・TSA依存を分類します。顧客1拠点・交換ルート1便・レンタル1個体で追跡できない項目は、分割計画の漏れ、名義変更の未了、旧システム依存のどれかを特定し、吸収合併で自動解消したとみなしません。
代表ルートで再現する内容は「対象表の代表行を元帳・契約・現物へ往復追跡する」です。法的名義と現場権限のずれを探します。警戒する失敗は「事業名だけで全資産・債務が移ると判断すること」です。対処を「漏れは追加手続・TSA・対象除外へ割り当て、効力日前に閉じる」と定め、顧客連絡、個体補充、システム対応、責任者、期限、戻し条件を設定します。合併登記が終わっても交換便が閉じなければ運営統合は未完了です。
3. 予定額から確定額
「予定額から確定額」は各法的段階のスナップショットを保存して調べます。2020年12月31日基礎の資産572・負債407百万円と効力日増減を2020年基準、2021年7月、10月、2022年完全子会社化、2023年合併へ並べます。顧客1拠点・交換ルート1便・レンタル1個体の同じ個体・顧客を各時点で追い、後年資料を使って過去の非公表価格や最終数量を遡及推定しません。
反証確認の課題は「購入、廃棄、売掛、買掛、引当、設備移動のブリッジを再計算する」です。通常時へ一件の欠員・設備停止・契約差異を追加します。「予定純資産165百万円を株式譲渡価額と呼ぶこと」という事態が生じた場合の検知と復旧時間も測ります。判断を「最終承継額を当事者資料で確定し、予定差は価格・会計へ反映する」とし、赤未了は次の法的段階へ持ち越さず、是正、対象除外、供給制限、実行延期へ振り分けます。
4. 90%株式取得の実行
レンタル循環の観点から「90%株式取得の実行」を確認します。必要な証拠はトーカイの2022年公式資料、株主名簿、決済、取締役、連結資料です。法人名や商品名が一致しても、顧客位置、個体状態、交換日、責任者が欠ければ承継済みとしません。顧客1拠点・交換ルート1便・レンタル1個体の履歴を旧新ID対応表でつなぎ、消滅法人のデータも監査可能に保ちます。
新しい責任者には、「2021年10月1日の支配移転と残り10%を照合する」という一連の作業を任せ、旧社の口頭支援なしで完了できるかを見ます。典型的な破綻は「基本合意だけで株式取得実行済みと早期判断すること」です。結果に基づく措置を「取得日ガバナンスを確定し、価額非公表はそのまま維持する」とし、交換遵守、回収差異、再洗、廃棄、粗利、TSA費のどのKPIで改善を確認するかを決めます。
5. 完全子会社化
独立会社としての自走性を見るため「完全子会社化」を調査します。2022年11月30日公表、残り10%株式、決済、少数持分処理を売り手共有機能、新会社固有機能、買い手共通機能へ色分けし、利用条件と費用を記録します。顧客1拠点・交換ルート1便・レンタル1個体が一度でも旧白洋舍の個人権限へ戻るなら、TSA又は代替機能の未了として扱います。
現物と契約を結ぶ検証手順は「90%時点と100%時点の権利・会計・決裁差を比較する」です。「100%化を過去に遡って2021年から完全子会社だったとすること」という問題を見つけたら、分割対象、第三者同意、個体台帳、人員、設備、ITのどこが原因かを切り分けます。最終措置を「完全子会社化の成果物を更新し、未確認の対価を推測しない」とします。費用負担だけでなく顧客の次回交換日から逆算した完了期限を置きます。
6. 吸収合併の権利承継
「吸収合併の権利承継」の資料が法的承継と実物移管の両方を証明するかを確かめます。2023年2月20日公告、合併契約、債権者、登記、名義変更を契約、元帳、台帳、現物、公告へ分け、相違を増減ブリッジへ記載します。顧客1拠点・交換ルート1便・レンタル1個体へ戻せない総額や予定人数は、記事の断定にも価格確定にも使いません。
吸収合併後まで見据えた試験内容は「代表顧客・資産・従業員・システムが4月1日後も連続するか試す」です。旧レンテックスIDから新トーカイIDへ同じ証拠を引けるか確認します。最も避けたい事態は「法人消滅と現場・システム統合を同じ日に完了扱いすること」です。対応を「旧法人の全権利義務と履歴を新IDへ接続し、未了名義を期限管理する」とし、最終契約又は経営統合台帳へ移して、同じ代表個体を各段階で再測定します。
7. 顧客契約主体
新設分割から吸収合併までの承継線に「顧客契約主体」を置きます。白洋舍、レンテックス、トーカイ各名義の契約・通知・請求・入金を白洋舍、レンテックス、トーカイの各名義と効力日に分け、原本、作成者、基準日、最終更新を記録します。顧客1拠点・交換ルート1便・レンタル1個体へ契約・所有・所在・交換・請求が連続しない資料は、法的行為が完了していても運営上の未了です。予定値と確定値を同じ列へ上書きしません。
段階別リハーサルの手順は「同一顧客の各段階の請求書と契約履歴を時系列で照合する」です。想定する空白は「ブランド表示だけ変えて契約名義を放置すること」です。結論を「二重請求・空白を是正し、未通知顧客は正式手続へ戻す」とし、新会社発足、90%取得、100%化、吸収合併のどの時点で誰が直すかを決めます。金額調整と顧客への交換供給を別の措置にし、未了時のTSA・外注・延期を明記します。
8. 顧客拠点・設置位置
カーブアウト対象の「顧客拠点・設置位置」を事業名から現物へ降ろします。法人、拠点、玄関・通路等の位置、商品、数量、周期、仕様の対象・対象外・共有・第三者権利・TSA依存を分類します。顧客1拠点・交換ルート1便・レンタル1個体で追跡できない項目は、分割計画の漏れ、名義変更の未了、旧システム依存のどれかを特定し、吸収合併で自動解消したとみなしません。
代表ルートで再現する内容は「台帳から現場の代表個体を探し、現場から契約へ逆引きする」です。法的名義と現場権限のずれを探します。警戒する失敗は「法人合計数量が合うため拠点間の誤配置を見逃すこと」です。対処を「位置差異を顧客確認・補充・価格へ反映し、重要差異は実行条件にする」と定め、顧客連絡、個体補充、システム対応、責任者、期限、戻し条件を設定します。合併登記が終わっても交換便が閉じなければ運営統合は未完了です。
9. 個体所有・所在
「個体所有・所在」は各法的段階のスナップショットを保存して調べます。購入、製造、資産番号、顧客先、車両、工場、補修、廃棄、担保を2020年基準、2021年7月、10月、2022年完全子会社化、2023年合併へ並べます。顧客1拠点・交換ルート1便・レンタル1個体の同じ個体・顧客を各時点で追い、後年資料を使って過去の非公表価格や最終数量を遡及推定しません。
反証確認の課題は「基準時刻に全所在を凍結し、代表個体の所有と状態を確認する」です。通常時へ一件の欠員・設備停止・契約差異を追加します。「顧客先の全商品を新会社所有とみなすこと」という事態が生じた場合の検知と復旧時間も測ります。判断を「使用可能・保留・廃棄・所在不明へ分け、価格と補充計画を更新する」とし、赤未了は次の法的段階へ持ち越さず、是正、対象除外、供給制限、実行延期へ振り分けます。
10. 商品仕様と代替
レンタル循環の観点から「商品仕様と代替」を確認します。必要な証拠はサイズ、機能、防炎、吸水・吸油、制菌、デザイン、顧客ロゴです。法人名や商品名が一致しても、顧客位置、個体状態、交換日、責任者が欠ければ承継済みとしません。顧客1拠点・交換ルート1便・レンタル1個体の履歴を旧新ID対応表でつなぎ、消滅法人のデータも監査可能に保ちます。
新しい責任者には、「似た商品を候補にして代替可否を顧客仕様と現場用途で判定する」という一連の作業を任せ、旧社の口頭支援なしで完了できるかを見ます。典型的な破綻は「外観が似るためどのマット・モップでも置けるとすること」です。結果に基づく措置を「代替承認を商品マスターへ残し、未承認品は別在庫で維持する」とし、交換遵守、回収差異、再洗、廃棄、粗利、TSA費のどのKPIで改善を確認するかを決めます。
11. 交換周期と実績
独立会社としての自走性を見るため「交換周期と実績」を調査します。契約周期、実交換日、延期、緊急交換、季節、天候、汚れを売り手共有機能、新会社固有機能、買い手共通機能へ色分けし、利用条件と費用を記録します。顧客1拠点・交換ルート1便・レンタル1個体が一度でも旧白洋舍の個人権限へ戻るなら、TSA又は代替機能の未了として扱います。
現物と契約を結ぶ検証手順は「通常月と悪天候月の交換遵守・追加便・原価を比較する」です。「契約売上だけ見て未実施交換を利益と誤認すること」という問題を見つけたら、分割対象、第三者同意、個体台帳、人員、設備、ITのどこが原因かを切り分けます。最終措置を「周期を顧客価値と便採算へ反映し、能力不足は平準化・外注する」とします。費用負担だけでなく顧客の次回交換日から逆算した完了期限を置きます。
12. ルート密度
「ルート密度」の資料が法的承継と実物移管の両方を証明するかを確かめます。便、顧客順、走行、停車、積載、時刻、再訪、売上、粗利を契約、元帳、台帳、現物、公告へ分け、相違を増減ブリッジへ記載します。顧客1拠点・交換ルート1便・レンタル1個体へ戻せない総額や予定人数は、記事の断定にも価格確定にも使いません。
吸収合併後まで見据えた試験内容は「大口・遠距離・時間指定を含む代表便を新運転者が実走する」です。旧レンテックスIDから新トーカイIDへ同じ証拠を引けるか確認します。最も避けたい事態は「距離短縮だけをシナジーとして顧客窓を壊すこと」です。対応を「顧客採算と便採算を両立するルートへ再設計し、試験後に拡大する」とし、最終契約又は経営統合台帳へ移して、同じ代表個体を各段階で再測定します。
13. 車両・運転者
新設分割から吸収合併までの承継線に「車両・運転者」を置きます。所有・リース、保険、車検、駐車、カード、端末、免許、休憩を白洋舍、レンテックス、トーカイの各名義と効力日に分け、原本、作成者、基準日、最終更新を記録します。顧客1拠点・交換ルート1便・レンタル1個体へ契約・所有・所在・交換・請求が連続しない資料は、法的行為が完了していても運営上の未了です。予定値と確定値を同じ列へ上書きしません。
段階別リハーサルの手順は「故障と欠員を同時に置き、予備車・代替者で便を再構築する」です。想定する空白は「会社分割計画に車両が載れば周辺契約も自動で使えるとすること」です。結論を「名義・保険・予備をDay1前に有効化し、不能なら便数を制限する」とし、新会社発足、90%取得、100%化、吸収合併のどの時点で誰が直すかを決めます。金額調整と顧客への交換供給を別の措置にし、未了時のTSA・外注・延期を明記します。
14. 製造・調達能力
カーブアウト対象の「製造・調達能力」を事業名から現物へ降ろします。原材料、仕入、型・版、ロゴ、外注、最小ロット、納期、品質の対象・対象外・共有・第三者権利・TSA依存を分類します。顧客1拠点・交換ルート1便・レンタル1個体で追跡できない項目は、分割計画の漏れ、名義変更の未了、旧システム依存のどれかを特定し、吸収合併で自動解消したとみなしません。
代表ルートで再現する内容は「主要仕入停止を想定し、代替材料・仕様承認までの時間を測る」です。法的名義と現場権限のずれを探します。警戒する失敗は「洗浄再生だけ見て新品補充不能を見落とすこと」です。対処を「初期配置と更新に必要な調達余力を確保し、単一依存は条件改善する」と定め、顧客連絡、個体補充、システム対応、責任者、期限、戻し条件を設定します。合併登記が終わっても交換便が閉じなければ運営統合は未完了です。
15. 洗浄・再生能力
「洗浄・再生能力」は各法的段階のスナップショットを保存して調べます。回収、選別、洗浄、乾燥、検品、補修、廃棄、良品出荷を2020年基準、2021年7月、10月、2022年完全子会社化、2023年合併へ並べます。顧客1拠点・交換ルート1便・レンタル1個体の同じ個体・顧客を各時点で追い、後年資料を使って過去の非公表価格や最終数量を遡及推定しません。
反証確認の課題は「最大回収日に再洗と設備停止を加えて翌便の出荷量を測る」です。通常時へ一件の欠員・設備停止・契約差異を追加します。「機械の定格容量を顧客へ戻せる良品数量とすること」という事態が生じた場合の検知と復旧時間も測ります。判断を「良品能力で受注上限を設定し、外注・投資・シフトを承認する」とし、赤未了は次の法的段階へ持ち越さず、是正、対象除外、供給制限、実行延期へ振り分けます。
16. 衛生・環境・安全
レンタル循環の観点から「衛生・環境・安全」を確認します。必要な証拠は届出、未洗浄・清潔区分、排水、化学品、保護具、火災、事故、所管です。法人名や商品名が一致しても、顧客位置、個体状態、交換日、責任者が欠ければ承継済みとしません。顧客1拠点・交換ルート1便・レンタル1個体の履歴を旧新ID対応表でつなぎ、消滅法人のデータも監査可能に保ちます。
新しい責任者には、「繁忙時間の物・人の動線を歩き、交差・一時置き・漏えいを探す」という一連の作業を任せ、旧社の口頭支援なしで完了できるかを見ます。典型的な破綻は「上場企業間取引を個別工場の法令適合証拠にすること」です。結果に基づく措置を「安全・営業継続の未了は是正・停止・外注・延期へ接続する」とし、交換遵守、回収差異、再洗、廃棄、粗利、TSA費のどのKPIで改善を確認するかを決めます。
17. 従業員59人予定
独立会社としての自走性を見るため「従業員59人予定」を調査します。基準日人員、職務、雇用区分、承継手続、労組、残留、欠員を売り手共有機能、新会社固有機能、買い手共通機能へ色分けし、利用条件と費用を記録します。顧客1拠点・交換ルート1便・レンタル1個体が一度でも旧白洋舍の個人権限へ戻るなら、TSA又は代替機能の未了として扱います。
現物と契約を結ぶ検証手順は「製造・洗浄・ルート・保全の各一名欠員で運営を再計画する」です。「予定人数を実行後・合併後の実人数とすること」という問題を見つけたら、分割対象、第三者同意、個体台帳、人員、設備、ITのどこが原因かを切り分けます。最終措置を「最終承継人数と機能を確定し、代替不能は採用・業務制限へ送る」とします。費用負担だけでなく顧客の次回交換日から逆算した完了期限を置きます。
18. 共有機能とTSA
「共有機能とTSA」の資料が法的承継と実物移管の両方を証明するかを確かめます。会計、給与、IT、購買、法務、品質、工場、本社人員、サービス水準を契約、元帳、台帳、現物、公告へ分け、相違を増減ブリッジへ記載します。顧客1拠点・交換ルート1便・レンタル1個体へ戻せない総額や予定人数は、記事の断定にも価格確定にも使いません。
吸収合併後まで見据えた試験内容は「売り手支援を一つ止め、新会社の代替機能が期限内に動くか試す」です。旧レンテックスIDから新トーカイIDへ同じ証拠を引けるか確認します。最も避けたい事態は「善意の無期限支援を独立運営能力とみなすこと」です。対応を「SLA・料金・終了を契約化し、終了後スタンドアロン費を予算化する」とし、最終契約又は経営統合台帳へ移して、同じ代表個体を各段階で再測定します。
19. データ・商品コード移行
新設分割から吸収合併までの承継線に「データ・商品コード移行」を置きます。顧客、位置、商品、個体、ルート、洗浄、苦情、請求、旧新ID対応を白洋舍、レンテックス、トーカイの各名義と効力日に分け、原本、作成者、基準日、最終更新を記録します。顧客1拠点・交換ルート1便・レンタル1個体へ契約・所有・所在・交換・請求が連続しない資料は、法的行為が完了していても運営上の未了です。予定値と確定値を同じ列へ上書きしません。
段階別リハーサルの手順は「新会社・トーカイ各段階で同じ代表個体を検索し履歴を再現する」です。想定する空白は「吸収合併で旧レンテックス履歴を削除すること」です。結論を「対応表と監査ログを保持し、差異の大きい機能は並行運用する」とし、新会社発足、90%取得、100%化、吸収合併のどの時点で誰が直すかを決めます。金額調整と顧客への交換供給を別の措置にし、未了時のTSA・外注・延期を明記します。
20. 商標・顧客デザイン
カーブアウト対象の「商標・顧客デザイン」を事業名から現物へ降ろします。ブランド、ロゴ、ドメイン、電話、顧客マットデザイン、版、許諾の対象・対象外・共有・第三者権利・TSA依存を分類します。顧客1拠点・交換ルート1便・レンタル1個体で追跡できない項目は、分割計画の漏れ、名義変更の未了、旧システム依存のどれかを特定し、吸収合併で自動解消したとみなしません。
代表ルートで再現する内容は「旧表示品と新表示品を顧客契約・在庫・広告で照合する」です。法的名義と現場権限のずれを探します。警戒する失敗は「顧客ロゴを法人承継だけで自由利用できるとすること」です。対処を「使用期限・顧客承認・在庫消化を決め、権利不明品は使用停止する」と定め、顧客連絡、個体補充、システム対応、責任者、期限、戻し条件を設定します。合併登記が終わっても交換便が閉じなければ運営統合は未完了です。
21. スタンドアロン損益
「スタンドアロン損益」は各法的段階のスナップショットを保存して調べます。部門元帳、配賦、共有費、社内取引、TSA、独立人員、監査・保険を2020年基準、2021年7月、10月、2022年完全子会社化、2023年合併へ並べます。顧客1拠点・交換ルート1便・レンタル1個体の同じ個体・顧客を各時点で追い、後年資料を使って過去の非公表価格や最終数量を遡及推定しません。
反証確認の課題は「代表月を独立会社として再計算し実際の資金支出と照合する」です。通常時へ一件の欠員・設備停止・契約差異を追加します。「社内配賦損益又は売上1,897百万円だけで企業価値を決めること」という事態が生じた場合の検知と復旧時間も測ります。判断を「対象単独利益レンジを確定し、売り手残存費と買い手シナジーを分ける」とし、赤未了は次の法的段階へ持ち越さず、是正、対象除外、供給制限、実行延期へ振り分けます。
22. 個体更新・設備投資
レンタル循環の観点から「個体更新・設備投資」を確認します。必要な証拠は購入、洗浄回数、補修、廃棄、紛失、設備保守、部品、更新見積です。法人名や商品名が一致しても、顧客位置、個体状態、交換日、責任者が欠ければ承継済みとしません。顧客1拠点・交換ルート1便・レンタル1個体の履歴を旧新ID対応表でつなぎ、消滅法人のデータも監査可能に保ちます。
新しい責任者には、「5年の顧客維持数量と良品能力を満たす現金投資を積み上げる」という一連の作業を任せ、旧社の口頭支援なしで完了できるかを見ます。典型的な破綻は「補充抑制で高く見える過去利益を正常とすること」です。結果に基づく措置を「維持・是正・成長・統合投資を対価外で確保し、足りなければ条件変更する」とし、交換遵守、回収差異、再洗、廃棄、粗利、TSA費のどのKPIで改善を確認するかを決めます。
23. 通常運営・価値流出
独立会社としての自走性を見るため「通常運営・価値流出」を調査します。基本合意から各効力日までの契約、在庫、設備、採用、関連取引、現金を売り手共有機能、新会社固有機能、買い手共通機能へ色分けし、利用条件と費用を記録します。顧客1拠点・交換ルート1便・レンタル1個体が一度でも旧白洋舍の個人権限へ戻るなら、TSA又は代替機能の未了として扱います。
現物と契約を結ぶ検証手順は「基準日から実行日までの重要変動を承認記録と照合する」です。「長い移行期間に更新・修繕を止めても同じ価値が残るとすること」という問題を見つけたら、分割対象、第三者同意、個体台帳、人員、設備、ITのどこが原因かを切り分けます。最終措置を「通常運営義務と価格調整へ反映し、逸脱は是正・補償・延期する」とします。費用負担だけでなく顧客の次回交換日から逆算した完了期限を置きます。
24. 段階別経営統合と戻し条件
「段階別経営統合と戻し条件」の資料が法的承継と実物移管の両方を証明するかを確かめます。交換遵守、回収差異、再洗、廃棄、苦情、残業、粗利、TSA費、統合施策を契約、元帳、台帳、現物、公告へ分け、相違を増減ブリッジへ記載します。顧客1拠点・交換ルート1便・レンタル1個体へ戻せない総額や予定人数は、記事の断定にも価格確定にも使いません。
吸収合併後まで見据えた試験内容は「各法的段階で同じ代表便・個体を追い、変更を一つずつ試す」です。旧レンテックスIDから新トーカイIDへ同じ証拠を引けるか確認します。最も避けたい事態は「合併登記完了を顧客サービス統合の完了とみなすこと」です。対応を「単独サービスを守りつつ共通化し、悪化施策は旧運用へ戻す」とし、最終契約又は経営統合台帳へ移して、同じ代表個体を各段階で再測定します。
段階移行の12ゲート|次の法的段階へ進む前に閉じること
新設分割、90%譲渡、完全子会社化、吸収合併は、それぞれ登記・契約上の効力が生じても、次の段階へ自動的に進んでよいわけではありません。顧客への交換供給を基準に12のゲートを置き、前段階の未了が後段階で見えなくなることを防ぎます。
| ゲート | 閉じる証拠 | 未了なら行うこと |
|---|---|---|
| 1 対象定義 | 分割対象表と元帳・現物が代表サンプルで一致 | 対象修正、除外、追加手続 |
| 2 開始残高 | 予定額から効力日確定額への増減説明 | 再棚卸、会計調整、価格協議 |
| 3 顧客名義 | 新会社名義の契約・通知・請求が有効 | 承諾取得、暫定受託、対象除外 |
| 4 個体所在 | 顧客先・車両・工場の同時棚卸が完了 | 補充、保留、差異調整 |
| 5 代表便 | 新運転者・車両・端末で交換便を完走 | 同乗、予備、便数制限 |
| 6 工場自立 | 受入から良品出荷まで新責任者が承認 | TSA、外注、設備是正 |
| 7 人員・安全 | 重要職務と代替者、雇用・指揮命令が確定 | 採用、教育、受注制限 |
| 8 IT・データ | 旧新IDで同じ顧客・個体・請求を追跡 | 並行稼働、対応表、移行修正 |
| 9 月次締め | 独立損益・運転資金・TSA費を説明 | 配賦修正、資金追加、統制改善 |
| 10 90%支配 | 親会社決裁と現場停止権限が両立 | 権限表改定、報告訓練 |
| 11 完全子会社 | 少数持分処理と共通化試験を完了 | 法務・会計修正、施策延期 |
| 12 吸収合併 | 旧法人なしで交換から入金まで完了 | 名義是正、旧環境延長、合併後補完 |
各ゲートは「資料提出済み」ではなく、代表個体・代表便で実行できたかを合格基準にします。たとえば顧客通知文が完成していても新名義の請求が入金できないなら、顧客名義ゲートは未合格です。システム移行が完了していても旧個体の洗浄履歴を引けなければ、データゲートを閉じません。
ゲート未了をすべて取引停止にする必要はありません。安全・法令・主要顧客供給へ直結する赤は前段階で解消し、代替策が機能する黄は責任者・期限・費用・戻し条件を付けて進めます。軽微な緑は通常経営統合へ送ります。ただし色の理由を文章で残し、経営会議が明示的に承認します。
90%取得後の効率化が順調でも、100%化・吸収合併で商品コード、請求名義、就業制度、システムを同時変更すると新しい事故が起きます。ゲートごとに変更単位を一つに抑え、交換遵守、回収差異、再洗、苦情、残業、粗利を変更前後で比べます。
最終ゲートの合格とは、旧レンテックス法人や白洋舍の個人権限を使わず、トーカイの責任で顧客契約を確認し、正しい個体を配置し、使用済品を回収・再生し、次回交換と請求・入金を閉じられることです。旧履歴を閲覧可能に保ちつつ、新しい運営が独立して判断できる状態を目指します。
ゲート判定には財務責任者だけでなく、営業、ルート運営、工場、品質、安全、人事、IT、法務を参加させます。一部門が合格でも、顧客契約が新名義へ移らない、個体台帳が合わない、洗浄能力が足りない、運転者が確保できない場合は交換循環が閉じません。部門別の丸印を並べるのではなく、代表便を通じた相互依存を共同で承認します。
予定どおり進める圧力が強い局面ほど、未確認を「問題なし」へ変えない統制が必要です。資料未入手、相手方回答待ち、サンプル不足は未確認と表示し、金額・顧客・安全への最大影響を仮置きします。確認できた時点で緑へ変える仕組みにすれば、取引日程を守りながら証拠境界も守れます。
会議後は判定表を凍結し、変更理由と承認履歴を保存します。後から合格基準を緩めて予定どおりだったように見せず、未達なら施策・予算・日程を更新します。
各段階の実行前夜には、翌日の交換便、工場稼働、顧客連絡、請求名義、従業員の指揮命令、旧新システムの切替を再確認します。登記・決済担当と現場継続担当を分け、取引手続へ人員が集中して通常サービスを止めないようにします。重大な差異が出た場合、法的実行の可否と現場切替の可否を別々に判断します。
吸収合併後の初回月次では、旧レンテックス由来の顧客売上、ルート原価、個体更新、TSA終了費、統合費を追える補助コードを残します。法人が消滅したため比較不能とせず、少なくとも統合仮説を検証できる期間は旧事業の実績線を維持します。共通化の便益と一時的な移行負担を分けて取締役会へ示します。
よくある質問17選|会社分割型ダストコントロールM&A
1. 白洋舍からトーカイへ直接事業譲渡したのですか。
公表スキームは、白洋舍が事業を新設レンテックスへ会社分割し、その新会社株式90%をトーカイへ譲渡する二段階です。後に100%化・吸収合併が続きます。
2. レンテックスの株式譲渡価額はいくらですか。
確認した公式資料では90%・残り10%とも価額を確認できません。予定純資産や売上へ任意倍率を掛けて推定しません。
3. 売上高1,897百万円はいつの数字ですか。
白洋舍の開示にある対象ダストコントロール事業の2020年12月期売上高です。現在値やレンテックスの将来売上ではありません。
4. 資産572百万円、負債407百万円は確定額ですか。
2020年12月31日を基礎にした承継予定額で、効力日までの増減を加除して確定すると開示されています。最終額として扱いません。
5. 従業員59人は全員トーカイへ移りましたか。
59人は新設会社の予定人数です。最終承継・在籍人数や個別雇用条件は公表資料から断定できません。
6. 会社分割なら全契約が自動で移りますか。
分割計画、法令、契約条項、第三者権利により確認が必要です。顧客・仕入・賃貸・リース・許認可・データを個別に点検します。
7. 免責的債務引受とは何ですか。
開示は新会社が負担する債務の承継方法として記載しますが、個別債務の内容・手続・効果は分割計画と専門家確認が必要です。本稿は法律判断を代替しません。
8. レンタル個体は工場で棚卸すればよいですか。
顧客先、配送車、回収後、洗浄・補修中にもあります。基準時刻を合わせ、商品・顧客・位置・状態別に同時棚卸します。
9. マットとモップは同じ原価で評価できますか。
商品仕様、交換周期、洗浄、補修、寿命、紛失、顧客用途が異なります。商品群別の回転と将来更新費を使います。
10. ルート統合は走行距離が短ければ成功ですか。
顧客の交換窓、積載、清潔・汚品区分、工場出荷、担当関係、再訪、苦情を含めます。短距離でも品質・時間が悪化すれば成功ではありません。
11. 完全子会社化した時点で統合は完了ですか。
法的支配は強まりますが、顧客、個体、ルート、工場、人員、データ、財務の統合は別です。代表便とKPIで確認します。
12. 2023年の吸収合併で何が起きましたか。
公告上、トーカイがレンテックスの権利義務全部を承継し、レンテックスは解散する設計です。個別運用の変更は別資料で確認します。
13. TSAはなぜ必要ですか。
社内事業が共有していた会計、給与、IT、工場等を新会社がすぐ独立できない場合、期限付きで支えるためです。サービス範囲・料金・終了を明確にします。
14. 個体の帳簿価額がゼロなら価値もゼロですか。
使用可能で収益を生むなら経済価値があり得ます。逆に帳簿残高があっても所在不明・使用不能なら調整が必要です。
15. 買い手が同業ならDDを省けますか。
同業経験は理解を助けますが、対象固有の顧客、個体、工場、契約、労務、環境を保証しません。同業だからこそ統合前提の過大評価にも注意します。
16. 公表されたベストオーナー判断は成果を証明しますか。
当時の売り手判断理由です。実際の顧客継続、従業員利益、効率化、価値向上は事後KPIで検証します。
17. この記事で会社分割を実行できますか。
できません。会社法、税務、会計、労務、許認可、債権者、契約、個人情報など個別判断が必要です。案件資料を示して各専門家へ相談してください。
一次資料と一般資料の使い分け
調査基準日は2026年8月24日です。2021年の分割・90%譲渡は白洋舍とトーカイの公式資料、後の100%化はトーカイの公式発表、吸収合併は法定公告で確認しました。制度・衛生の一般論は公的資料を入口とし、個別施設・契約の適合へ置き換えていません。
| 資料 | 使用範囲 | URL |
|---|---|---|
| MARR掲載記事 | 会社分割・株式譲渡見出しの照合 | https://www.marr.jp/genre/topics/news/entry/28901 |
| 白洋舍・会社分割と株式譲渡の適時開示(JPX) | 分割対象、理由、日程、予定資産・負債・人員、90%譲渡 | https://www2.jpx.co.jp/disc/97310/140120210428403289.pdf |
| トーカイ・基本合意の公式ニュースリリース | 買い手側の理由、90%取得予定、業績影響見通し | https://www.tokai-corp.com/news/filedownload.php?name=e8e8530926e53fd40b09935feb89e38d.pdf |
| トーカイ・レンテックス完全子会社化 | 2021年10月1日の90%取得実績と残り10%取得合意 | https://www.tokai-corp.com/news/filedownload.php?name=4ed171c453d11d1926ea8b21d1511f4e.pdf |
| トーカイ・吸収合併公告 | 2023年4月1日の吸収合併と権利義務全部承継 | https://www.tokai-corp.com/finance/notice/pdf/kyuushuugappei_20230220.pdf |
| トーカイ・沿革 | レンテックス株式取得・子会社化の沿革確認 | https://www.tokai-corp.com/profile/history.html |
| e-Gov法令検索・クリーニング業法 | 貸与、回収、洗濯を反復する事業を含む法定定義と、衛生措置・届出等の一般的な確認入口 | https://laws.e-gov.go.jp/law/325AC1000000207 |
| 厚生労働省・クリーニング所における衛生管理要領 | 施設・設備、未洗濯物と洗濯済品、処理工程、従業者管理を確認する一般的な衛生管理軸 | https://www.mhlw.go.jp/content/11130500/001462760.pdf |
| 中小企業庁・中小M&Aガイドライン(第3版) | 支援者、手数料、利益相反、最終契約、経営者保証等の公的な一般指針 | https://www.chusho.meti.go.jp/zaimu/shoukei/download/m_and_a_guideline.pdf |
- MARR掲載記事:会社分割・株式譲渡見出しの照合
- 白洋舍・会社分割と株式譲渡の適時開示(JPX):分割対象、理由、日程、予定資産・負債・人員、90%譲渡
- トーカイ・基本合意の公式ニュースリリース:買い手側の理由、90%取得予定、業績影響見通し
- トーカイ・レンテックス完全子会社化:2021年10月1日の90%取得実績と残り10%取得合意
- トーカイ・吸収合併公告:2023年4月1日の吸収合併と権利義務全部承継
- トーカイ・沿革:レンテックス株式取得・子会社化の沿革確認
- e-Gov法令検索・クリーニング業法:貸与、回収、洗濯を反復する事業を含む法定定義と、衛生措置・届出等の一般的な確認入口
- 厚生労働省・クリーニング所における衛生管理要領:施設・設備、未洗濯物と洗濯済品、処理工程、従業者管理を確認する一般的な衛生管理軸
- 中小企業庁・中小M&Aガイドライン(第3版):支援者、手数料、利益相反、最終契約、経営者保証等の公的な一般指針
まとめ|法的段階を越えて1個体の循環をつなぐ
レンテックスの株式譲渡は、白洋舍の社内事業を新設分割でレンテックスへ移し、トーカイが90%を取得した会社分割型M&Aです。その後、残り10%取得による完全子会社化、トーカイへの吸収合併へ進みました。売上1,897百万円、予定資産572百万円、負債407百万円、従業員59人予定は重要な公開情報ですが、取引価額や最終承継額ではありません。
切出し案件で守る価値は、法的な箱だけではなく、顧客拠点に正しいマット・モップを置き、予定日に交換し、旧品を回収し、洗浄・検品・補修して次回へ戻す循環です。顧客契約、レンタル個体、ルート、工場、人員、データ、債権債務を同じ交換便へ束ねれば、分割計画と現場の空白を発見できます。
完全子会社化や吸収合併を統合完了とせず、旧法人の履歴を保ったまま新名義で交換から請求・入金まで閉じます。段階ごとに同じ代表個体を追い、交換遵守、回収差異、再洗、廃棄、苦情、残業、個体更新、TSA費を測ることが、ベストオーナーという取引時の仮説を事後に検証する方法です。