リネンサプライM&Aの工場不動産は、土地の坪単価や建物簿価だけで判断できません。連続洗濯機、ボイラー、受変電、給排水、排水処理、搬入口、車両待機、清潔・汚品動線がその場所に組み込まれており、移転には設備費だけでなく顧客承認、在庫、配送、人員、操業停止が伴います。買い手が工場を残すか、別拠点へ統合するかによって、同じ不動産でも事業上の価値と負担は大きく変わります。
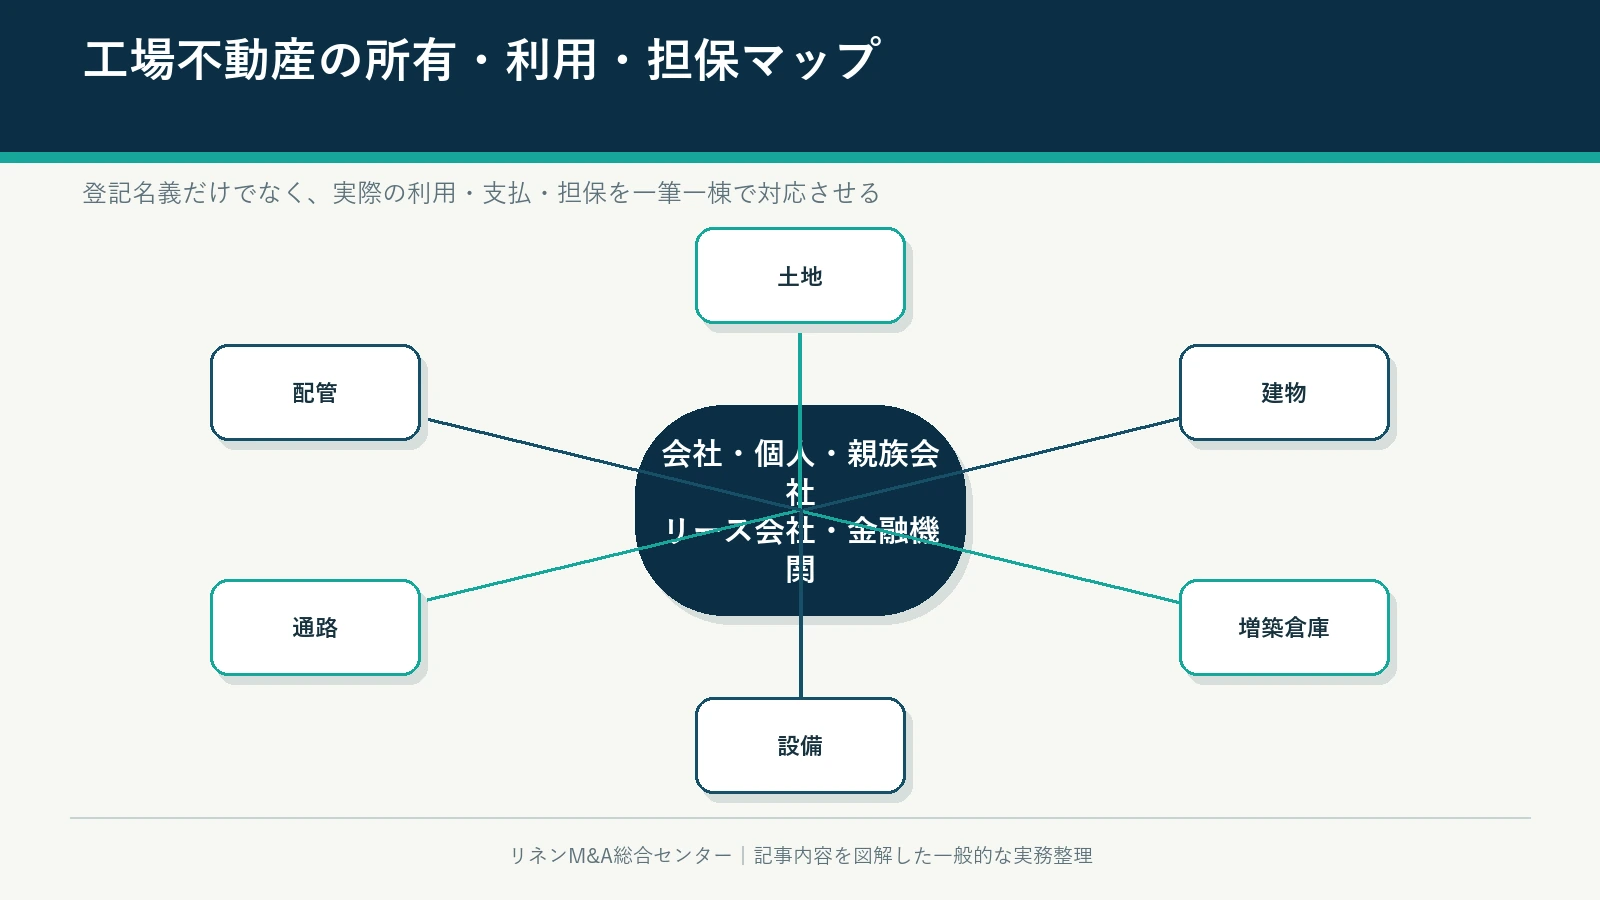
所有関係も複雑になりがちです。土地は創業者個人、建物は会社、増築部分は未登記、設備はリース、通路は隣地と共用、排水配管は別区画を通るといった場合、株式を譲渡するだけで利用権が自動的に整うわけではありません。登記、契約、現況、支払、担保を一筆・一棟・一設備ごとに対応させることが、価格交渉より先の作業です。
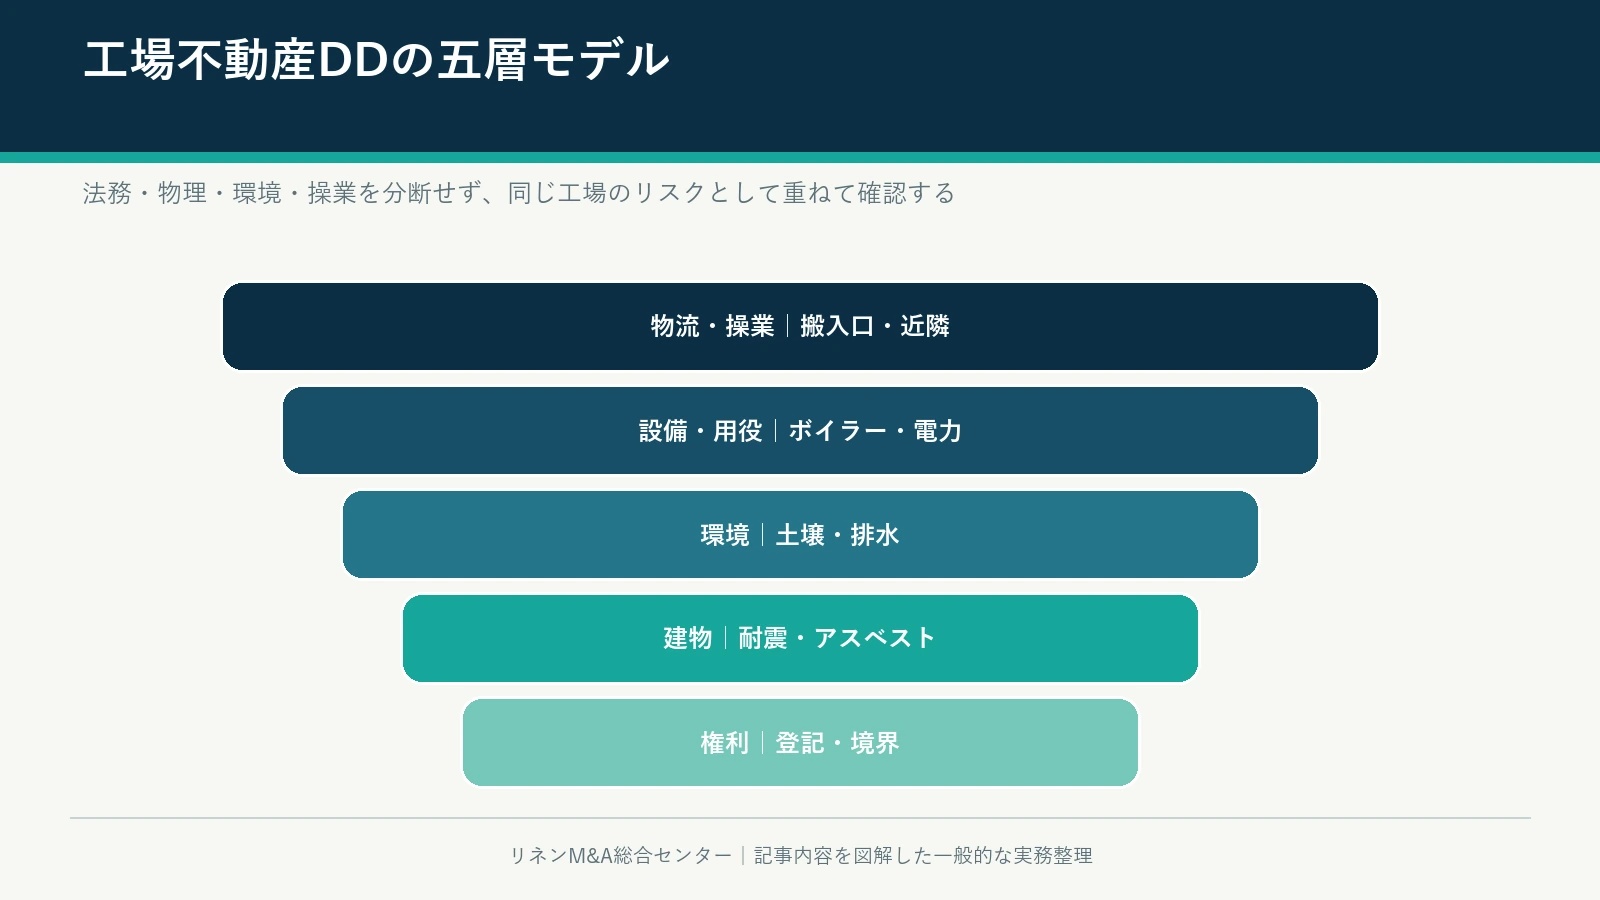
また、工場不動産では建物劣化、耐震、アスベスト、土壌、地下埋設物、排水、薬剤、騒音、臭気、消防、近隣対応など、物理・法務・環境の論点が重なります。すべてのリネン工場に同じ調査義務があるわけではなく、施設、規模、物質、地域条例、工事・廃止の時期で確認事項が変わります。売り手・買い手の自己判断だけで『問題なし』と断定しない姿勢が重要です。
本記事では、会社所有、オーナー個人所有、売買、継続賃貸、会社外への分離、セール・アンド・リースバックを比較し、権利、建物、環境、用役、物流、賃料、税・費用、最終契約、Day1から100日までを整理します。不動産、環境、税務、会社法、許認可の具体的判断は、弁護士、税理士・公認会計士、不動産鑑定士、土地家屋調査士、司法書士、建築・環境の専門家、所管官庁へ確認してください。
この記事で分かること
- 会社・オーナー・親族・関連会社の所有と利用を一枚で整理する方法
- 工場を売る、貸す、会社外へ分ける場合の支配・費用・将来リスク比較
- 登記、境界、越境、通路、担保、賃貸借をDDで確認する手順
- 建物、耐震、アスベスト、土壌、排水、消防、設備基礎の調査範囲
- 修繕・更新、賃料、税・費用、移転コストを企業価値へ反映する方法
- 既知・未確認のリスクを是正、価格、補償、保険、経営統合へ配分する考え方
- 決済日から100日まで操業と施設管理を切らさない引継ぎ
環境省の土壌汚染対策法の概要は、有害物質使用特定施設の使用が廃止された工場・事業場の敷地について、一定の場合に土地所有者等が指定調査機関による調査結果を都道府県知事へ報告する仕組みを示しています。リネン工場だから直ちに該当するという意味ではなく、過去・現在の施設と物質、土地利用、自治体確認が必要です。
環境省の水質汚濁防止法第二条第二項の特定施設に関する資料には、洗たく機が掲げられています。ただし具体的な届出、排水基準、条例、下水道契約の適用は設備・排水先・地域等で異なるため、M&Aでは届出書、行政照会、測定、設備現況を所管窓口と専門家へ確認します。
国土交通省のアスベスト対策Q&Aは、企業買収等の資産評価におけるデューデリジェンスで、物理的調査として建物環境リスクを評価する考え方を紹介しています。建築年代だけで有無を断定せず、既存調査、設計図、改修、現地、必要な分析の範囲を建築・環境専門家と決めます。
中小企業庁の事業承継等に係る不動産取得税の特例は、一定の計画認定・事業譲渡等に関する軽減制度を案内しています。適用期限、手法、対象、手続があるため、利用できると決めて価格へ織り込まず、税理士と所管窓口へ最新要件を確認してください。
リネンサプライM&Aの工場不動産の結論:買収価格より前に『承継できる状態』を証拠化する
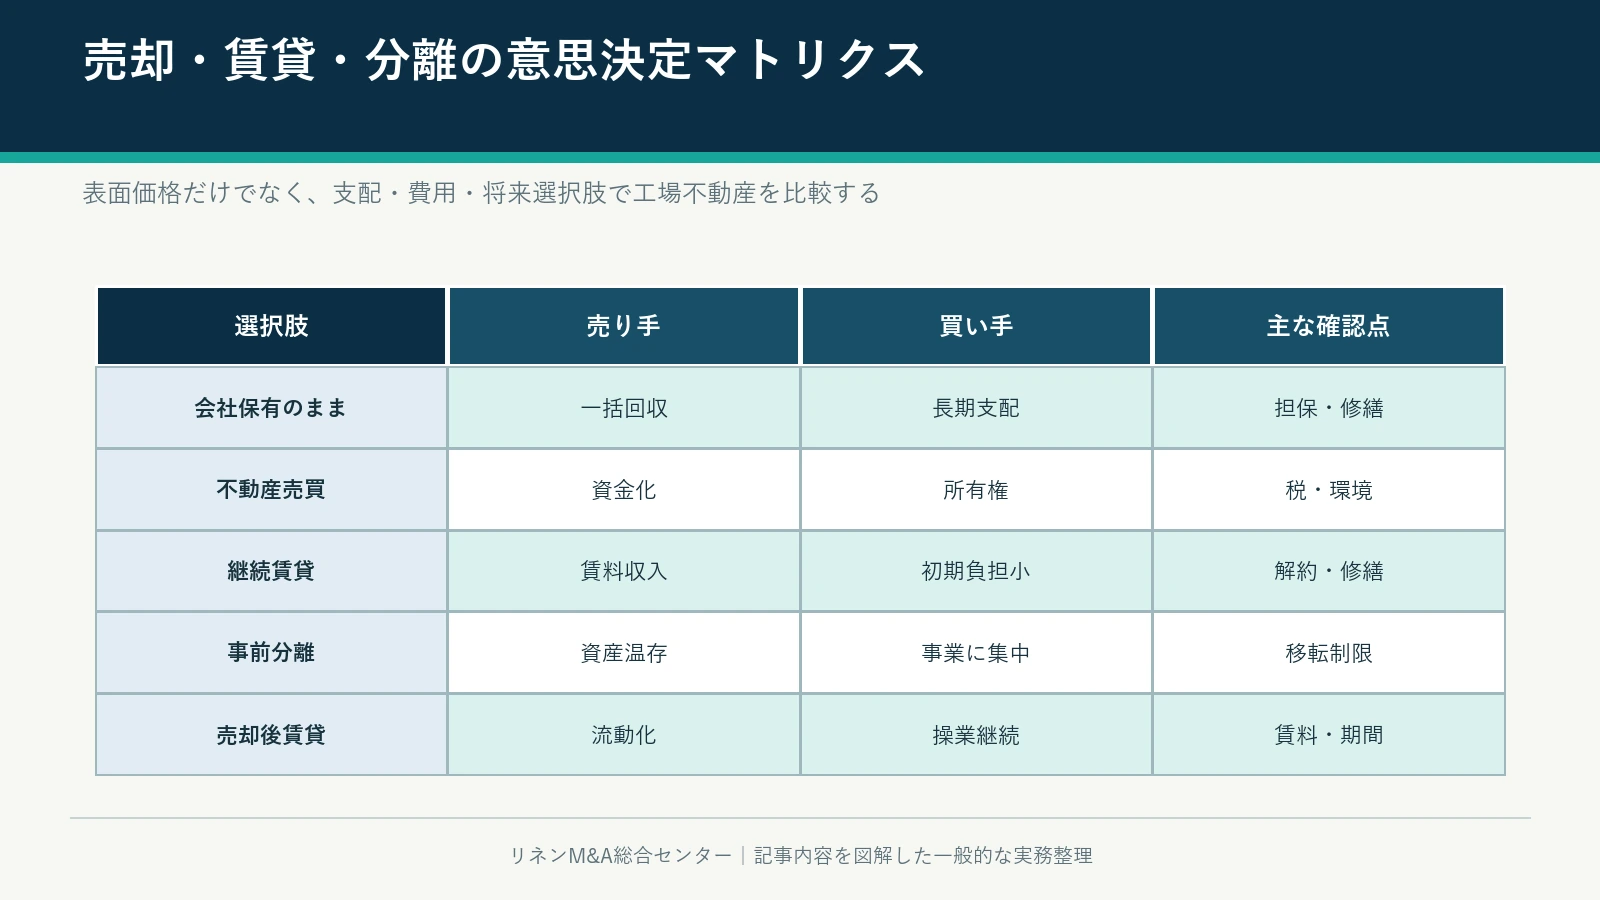
結論として、リネンサプライM&Aの工場不動産は、株価へ足す資産でも、M&Aから外せば終わる資産でもありません。操業に必要な権利、設備・用役、環境・建物状態、賃料・修繕、担保、将来の移転を一つのキャッシュフローと責任表へまとめる必要があります。売却、賃貸、分離のどれが正解かは、売り手の手取りだけでなく、買い手の継続計画、従業員、顧客、資金調達、将来投資で変わります。
四つの不動産スキームを比較する
| 選択肢 | 売り手側の主な論点 | 買い手側の主な論点 |
|---|---|---|
| 会社保有のまま株式譲渡 | 株価・借入・担保・潜在リスクを含む | 土地建物を含むDDと資金調達 |
| 不動産も事業譲渡 | 対価、税・費用、権利移転、債権者 | 取得税・登録・許認可・操業引継ぎ |
| オーナー所有で継続賃貸 | 賃料収入、修繕、相続、空室・解約 | 長期利用権、適正賃料、投資回収、担保 |
| 事前分離・セール&リースバック | 手続、税務、資金、契約、時期 | 貸主信用、賃料、更新、支配・将来移転 |
所有・利用・支払を一筆一棟で地図化
所有・利用・支払を一筆一棟で地図化:工場不動産DDで確認する経営論点
土地、建物、増築、倉庫、車庫、設備、通路、配管について、登記名義と実際の利用者・費用負担を分けて整理します。会社と個人の混同を残しません。「所有・利用・支払を一筆一棟で地図化」について、工場不動産は帳簿上の固定資産であると同時に、洗濯、仕上げ、排水、車両動線を成立させる操業基盤である。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
登記事項、公図、測量、固定資産台帳、賃貸借、請求、保険、担保、設備台帳を集め、現地で位置と使用を照合します。「所有・利用・支払を一筆一棟で地図化」の検証では、証拠は登記、図面、確認済証、検査済証、賃貸借だけでは足りない。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
譲渡対象、継続賃貸、除外、移転する権利を物件番号で契約別紙へ記載し、名称の揺れで対象が変わらないようにします。「所有・利用・支払を一筆一棟で地図化」を取引条件へ落とす際は、売却、継続賃貸、会社内保有、会社外分離を比較するとき、価格に加えて支配、修繕、更新、解約、担保、相続、将来移転を条件表へ入れる。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
決済日に鍵、管理、公共料金、保険、賃料、連絡先を切り替え、未登記や未契約の是正を期限付きで管理します。「所有・利用・支払を一筆一棟で地図化」の引継ぎ後は、決済後は所有者が変わっても操業責任が途切れないよう、鍵、点検、公共料金、保険、届出、緊急連絡を引き渡す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
事業価値と不動産価値を分けて再接続
事業価値と不動産価値を分けて再接続:工場不動産DDで確認する経営論点
不動産の市場価値と、その工場で供給を続ける事業価値は同じではありません。代替地への移転費、停止、顧客・人員影響を含めて比較します。「事業価値と不動産価値を分けて再接続」について、オーナー個人、会社、親族、関連会社が土地・建物・設備を別々に持つ場合、会社の株式を譲るだけでは利用権が完成しない。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
鑑定・査定、固定資産評価、簿価、担保評価、賃料、修繕、移転見積を取得し、それぞれの時点と前提を明記します。「事業価値と不動産価値を分けて再接続」の検証では、現地調査では書類と現況を突き合わせる。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
株価算定で不動産時価を足す場合、正常賃料や修繕、借入を別に調整して二重計上しないよう、評価担当者がブリッジ表を作ります。「事業価値と不動産価値を分けて再接続」を取引条件へ落とす際は、当事者間の口約束は譲渡後の第三者に同じ意味で伝わらない。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
譲渡後の投資判断では、保有継続、売却、賃貸、移転のキャッシュフローを同じ期間・割引率の前提で更新します。「事業価値と不動産価値を分けて再接続」の引継ぎ後は、百日計画では短期修繕と長期投資を分ける。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
オーナー個人所有の土地・建物
オーナー個人所有の土地・建物:工場不動産DDで確認する経営論点
会社が長年無償または低額で使っている場合、買い手は同じ条件が続くと想定できません。家族・相続・担保も含め利用の安定性を確認します。「オーナー個人所有の土地・建物」について、法令や行政手続の要否は、業種名だけで一律に決まらない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
所有者、取得経緯、賃料、支払、修繕、税・保険、期間、解約、相続予定、担保、会社との議事録を一覧化します。「オーナー個人所有の土地・建物」の検証では、デューデリジェンスでは『問題なし』という結論だけでなく、調査範囲、基準日、利用資料、現地確認の有無、除外事項を読む。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
売却、賃貸、一定期間後の買取、移転までの暫定利用を比較し、親族全員の意向と必要手続を弁護士・税理士へ確認します。「オーナー個人所有の土地・建物」を取引条件へ落とす際は、不確実性は契約で消えるのではなく配分される。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
決済後の賃料請求、修繕申請、緊急立入、相続時連絡を法人間の手順へ変え、旧社長との口頭連絡へ依存しません。「オーナー個人所有の土地・建物」の引継ぎ後は、取得後の計画が操業継続か統合かで必要な確認は変わる。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
会社所有のまま株式を譲渡
会社所有のまま株式を譲渡:工場不動産DDで確認する経営論点
法人格が残るため所有名義は通常同じでも、支配変更、借入・担保、保険、補助・契約、行政届出の確認が不要になるわけではありません。「会社所有のまま株式を譲渡」について、不動産価格を高く見せることとM&A全体の条件を良くすることは同じではない。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
登記、抵当・根抵当、借入、保証、保険、固定資産、行政届出、賃貸・使用許可を確認し、支配変更条項を契約ごとに読みます。「会社所有のまま株式を譲渡」の検証では、評価書の数字は評価時点と前提に依存する。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
金融機関同意、保証解除、担保維持・抹消を決済条件へ置き、買い手が株式取得後に自由に処分できると無条件に説明しません。「会社所有のまま株式を譲渡」を取引条件へ落とす際は、候補先ごとに不動産希望が異なる場合、初期打診で譲れない条件だけを明らかにする。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
新株主の施設方針と予算承認を設定し、保守・修繕・行政連絡が所有者変更のないまま滞らないよう責任者を変えます。「会社所有のまま株式を譲渡」の引継ぎ後は、最終判断では株価、不動産対価、賃料、退職金、借入返済、税・費用、将来の修繕負担を一つのキャッシュフローへ置く。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
事業譲渡で不動産も移す
事業譲渡で不動産も移す:工場不動産DDで確認する経営論点
事業譲渡では土地建物、設備、契約、許認可、従業員がそれぞれ移るため、不動産決済だけで工場操業を承継できません。「事業譲渡で不動産も移す」について、時価だけを切り出さず、その場所で事業を継続する価値と移転制約を併せて考える。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
対象資産、評価、登記、境界、占有、固定資産税、公共料金、設備、契約、届出をクロージング一覧へ置き、同時実行の依存を確認します。「事業譲渡で不動産も移す」の検証では、修繕、点検、行政照会、近隣対応、設備配置、配管、地下埋設物、保険を時系列へ置き、現況との差を説明する。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
対価、消費税・不動産取得税等、登録費用、債権者、適正対価、特例の適用を税理士・弁護士・司法書士と個別に検討します。「事業譲渡で不動産も移す」を取引条件へ落とす際は、名称だけで有利不利を決めない。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
決済日から操業できるよう、登記、鍵、保険、公共料金、行政、顧客・従業員の引継ぎ順序を事前にリハーサルします。「事業譲渡で不動産も移す」の引継ぎ後は、未完了工事と是正事項には責任者と期限を残す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
継続賃貸の期間・更新・解約
継続賃貸の期間・更新・解約:工場不動産DDで確認する経営論点
買い手が設備投資を回収する前に賃貸借が終了すると事業が不安定になります。期間だけでなく更新、途中解約、定期・普通の性質を専門家と確認します。「継続賃貸の期間・更新・解約」について、権利と実際の使用、支払、担保を一筆・一棟・一設備ごとに対応させる。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
契約期間、更新、解約予告、違約、転貸、支配変更、所有者売却、建替え、退去、原状回復を一覧にし、投資回収期間と比べます。「継続賃貸の期間・更新・解約」の検証では、増築、用途変更、越境、通路、借地、共用設備、井戸、排水先など、操業に影響する事項を写真と位置図へ記録し、推測を確定情報の欄へ入れない。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
売り手の柔軟性と買い手の安定利用を、最低期間、更新オプション、買取権、移転協力などで調整します。法的効果は弁護士へ確認します。「継続賃貸の期間・更新・解約」を取引条件へ落とす際は、賃料、期間、更新、修繕、原状回復、譲渡・転貸、保険、災害時の扱いを契約文言と費用モデルに反映する。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
賃貸期間中の窓口、点検、工事承認、緊急修繕を会社の手順へ組み込み、親族間の非公式合意を残しません。「継続賃貸の期間・更新・解約」の引継ぎ後は、漏水や安全のように直ちに対応する項目と、能力増強や移転のように事業計画で決める項目を同じ優先順位に置かない。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
適正賃料と関連当事者取引
適正賃料と関連当事者取引:工場不動産DDで確認する経営論点
現在の賃料が高い・低い・無償の場合、正常収益力と不動産収益の両方が歪みます。M&A後の条件で利益を再計算します。「適正賃料と関連当事者取引」について、施設、規模、物質、地域条例、過去の変更を所管窓口と専門家に確認し、記事や前所有者の説明だけで適法性を断定しない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
近隣・類似賃料、鑑定、固定資産、維持費、特殊設備、契約、支払履歴を集め、誰が何を負担する賃料かを明確にします。「適正賃料と関連当事者取引」の検証では、調査していないことと、調査して問題がなかったことを区別する。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
正常化調整は根拠と開始時期を示し、株価と賃料へ都合よく二重反映しません。税務上の扱いも税理士へ確認します。「適正賃料と関連当事者取引」を取引条件へ落とす際は、追加調査、決済前是正、価格調整、特別補償、エスクロー、保険、将来の協議条項を組み合わせ、実行できる救済を選ぶ。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
賃料改定の指標、頻度、協議、上限・下限を契約へ置き、燃料・人件費と同時に変動する事業収益を圧迫しない設計を検討します。「適正賃料と関連当事者取引」の引継ぎ後は、残す前提なら長期の修繕と許容量、移す前提なら移転費用、顧客承認、在庫、従業員通勤、停止期間を比較する。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
セール・アンド・リースバック
セール・アンド・リースバック:工場不動産DDで確認する経営論点
不動産を売って資金化し賃借する方法は、資金を得る一方、賃料と利用制約を将来へ移します。M&A前後の時期で評価と交渉力が変わります。「セール・アンド・リースバック」について、賃料負担、資金調達、税務、売り手の手取り、買い手の投資余力を含む総額で比較する。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
売却価格、賃料、期間、更新、修繕、保証金、買取・売却、貸主信用、担保、会計・税務を一体で試算します。「セール・アンド・リースバック」の検証では、自用、賃貸、継続操業、転用、解体の前提を確認し、工場特有の設備や撤去費を二重計上または見落とさないよう調整表を作る。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
M&Aと別に先行すると買い手の選択肢を狭めることがあるため、候補先の工場方針を確認し、専門家と同時・前後の案を比較します。「セール・アンド・リースバック」を取引条件へ落とす際は、詳細な住所や権利資料は秘密保持後に段階開示し、地域で対象会社が推測されるリスクを抑える。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
実行後は賃貸義務、報告、工事承認、財務制限を経営統合台帳へ入れ、所有していた時と同じ感覚で改修しません。「セール・アンド・リースバック」の引継ぎ後は、表面価格の一項目だけで比較しない。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
会社外へ不動産を分離する手順
会社外へ不動産を分離する手順:工場不動産DDで確認する経営論点
会社所有不動産を売り手側へ移して株式だけ譲る案は、資産流出、債権者、会社法、税務、適正対価、担保を伴います。直前に簡単に動かせるとは限りません。「会社外へ不動産を分離する手順」について、工場不動産は帳簿上の固定資産であると同時に、洗濯、仕上げ、排水、車両動線を成立させる操業基盤である。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
取得価額、時価、簿価、含み損益、借入、担保、取締役・株主手続、資金、税・費用を専門家資料で確認します。「会社外へ不動産を分離する手順」の検証では、証拠は登記、図面、確認済証、検査済証、賃貸借だけでは足りない。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
買い手への賃貸条件と分離取引を一体で合意し、対象会社の利益や資金繰りを不当に悪化させないよう独立助言を得ます。「会社外へ不動産を分離する手順」を取引条件へ落とす際は、売却、継続賃貸、会社内保有、会社外分離を比較するとき、価格に加えて支配、修繕、更新、解約、担保、相続、将来移転を条件表へ入れる。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
分離後の貸主会社にも保険、修繕、税、相続・承継の管理が必要です。旧経営者個人だけが分かる状態を新たに作りません。「会社外へ不動産を分離する手順」の引継ぎ後は、決済後は所有者が変わっても操業責任が途切れないよう、鍵、点検、公共料金、保険、届出、緊急連絡を引き渡す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
登記・地番・家屋番号・未登記部分
登記・地番・家屋番号・未登記部分:工場不動産DDで確認する経営論点
住所、地番、家屋番号、現場呼称が異なると対象漏れが起きます。増築倉庫、庇、機械室、附属建物が登記・課税・図面と一致するか確認します。「登記・地番・家屋番号・未登記部分」について、オーナー個人、会社、親族、関連会社が土地・建物・設備を別々に持つ場合、会社の株式を譲るだけでは利用権が完成しない。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
登記事項、公図、地積測量図、建物図面、固定資産課税、確認図、現況測量、写真を物件番号で対応させます。「登記・地番・家屋番号・未登記部分」の検証では、現地調査では書類と現況を突き合わせる。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
未登記・差異の是正要否、費用、登記可能性、決済条件を司法書士・土地家屋調査士・建築専門家へ確認します。「登記・地番・家屋番号・未登記部分」を取引条件へ落とす際は、当事者間の口約束は譲渡後の第三者に同じ意味で伝わらない。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
買収後の改修前に現況図を更新し、管理台帳、保険、点検、行政資料が同じ建物範囲を指すようにします。「登記・地番・家屋番号・未登記部分」の引継ぎ後は、百日計画では短期修繕と長期投資を分ける。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
境界・越境・通路・インフラ権利
境界・越境・通路・インフラ権利:工場不動産DDで確認する経営論点
車両進入路、配管、排水、電線、看板、フェンス、庇が隣地や共有地と関係する場合、工場の利用継続に影響します。「境界・越境・通路・インフラ権利」について、法令や行政手続の要否は、業種名だけで一律に決まらない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
境界確認、測量、越境覚書、通行・掘削・配管の契約、道路種別、所有者、費用負担を現地と書面で確認します。「境界・越境・通路・インフラ権利」の検証では、デューデリジェンスでは『問題なし』という結論だけでなく、調査範囲、基準日、利用資料、現地確認の有無、除外事項を読む。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
解消、承継、覚書、価格・補償、将来工事時の協力を専門家と設計し、近隣の口頭了承を永続的権利として扱いません。「境界・越境・通路・インフラ権利」を取引条件へ落とす際は、不確実性は契約で消えるのではなく配分される。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
隣地所有者・管理者の連絡先と工事手順を引き継ぎ、関係悪化を避けるため説明時期と窓口を一本化します。「境界・越境・通路・インフラ権利」の引継ぎ後は、取得後の計画が操業継続か統合かで必要な確認は変わる。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
抵当権・根抵当・借入・保証
抵当権・根抵当・借入・保証:工場不動産DDで確認する経営論点
不動産が借入の担保であれば、株式・事業・不動産の取引と金融機関の手続を同期させる必要があります。経営者保証も別に確認します。「抵当権・根抵当・借入・保証」について、不動産価格を高く見せることとM&A全体の条件を良くすることは同じではない。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
登記、金銭消費貸借、担保、保証、残高、期限、コベナンツ、他社債務の担保提供を一覧化し、金融機関へ確認します。「抵当権・根抵当・借入・保証」の検証では、評価書の数字は評価時点と前提に依存する。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
返済、借換え、担保抹消・維持、保証解除を最終契約と資金フローへ落とし、買い手の約束だけで解除完了としません。「抵当権・根抵当・借入・保証」を取引条件へ落とす際は、候補先ごとに不動産希望が異なる場合、初期打診で譲れない条件だけを明らかにする。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
決済日に司法書士、金融機関、当事者の書類・着金・登記を同期し、完了証拠を保管します。「抵当権・根抵当・借入・保証」の引継ぎ後は、最終判断では株価、不動産対価、賃料、退職金、借入返済、税・費用、将来の修繕負担を一つのキャッシュフローへ置く。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
用途地域・建築・用途・増改築
用途地域・建築・用途・増改築:工場不動産DDで確認する経営論点
現在操業している事実だけで、過去の増築、用途変更、建ぺい・容積、接道、地域条例がすべて確認済みとは限りません。「用途地域・建築・用途・増改築」について、時価だけを切り出さず、その場所で事業を継続する価値と移転制約を併せて考える。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
確認済証・検査済証、設計・竣工図、増改築、用途、構造、面積、行政照会、違反・是正を建築士等と現地照合します。「用途地域・建築・用途・増改築」の検証では、修繕、点検、行政照会、近隣対応、設備配置、配管、地下埋設物、保険を時系列へ置き、現況との差を説明する。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
未確認事項は適法・違法を自己判断せず、追加調査、是正、利用制限、価格・補償、決済条件を専門家意見で選びます。「用途地域・建築・用途・増改築」を取引条件へ落とす際は、名称だけで有利不利を決めない。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
将来の設備追加やレイアウト変更が建築・消防・環境へ与える影響を工事前に確認し、買収後の成長計画を現実化します。「用途地域・建築・用途・増改築」の引継ぎ後は、未完了工事と是正事項には責任者と期限を残す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
建物劣化・屋根・床・排水溝
建物劣化・屋根・床・排水溝:工場不動産DDで確認する経営論点
漏水、結露、床沈下、腐食、排水溝、外壁、屋根は衛生、設備、安全、在庫へ影響します。見た目だけで修繕費を見積もりません。「建物劣化・屋根・床・排水溝」について、権利と実際の使用、支払、担保を一筆・一棟・一設備ごとに対応させる。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
修繕履歴、点検、写真、漏水、ひび、沈下、荷重、排水、保証、見積を集め、建築・設備専門家の現地調査範囲を決めます。「建物劣化・屋根・床・排水溝」の検証では、増築、用途変更、越境、通路、借地、共用設備、井戸、排水先など、操業に影響する事項を写真と位置図へ記録し、推測を確定情報の欄へ入れない。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
緊急、安全、操業継続、予防、能力増強に修繕を分け、決済前是正と買い手CAPEXを重複なく価格モデルへ反映します。「建物劣化・屋根・床・排水溝」を取引条件へ落とす際は、賃料、期間、更新、修繕、原状回復、譲渡・転貸、保険、災害時の扱いを契約文言と費用モデルに反映する。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
100日以内に短期修繕を実行し、中長期の屋根・床・排水・外壁を設備更新と同じ年度計画へ統合します。「建物劣化・屋根・床・排水溝」の引継ぎ後は、漏水や安全のように直ちに対応する項目と、能力増強や移転のように事業計画で決める項目を同じ優先順位に置かない。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
耐震・非構造部材・設備固定
耐震・非構造部材・設備固定:工場不動産DDで確認する経営論点
建物構造だけでなく、重量設備、棚、配管、天井、ボイラー、受変電の固定と復旧性を確認します。地震後に設備が無事か判断する手順も必要です。「耐震・非構造部材・設備固定」について、施設、規模、物質、地域条例、過去の変更を所管窓口と専門家に確認し、記事や前所有者の説明だけで適法性を断定しない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
建築年、構造、耐震関連資料、改修、診断、設備基礎、アンカー、配管支持、点検手順を専門家と確認します。「耐震・非構造部材・設備固定」の検証では、調査していないことと、調査して問題がなかったことを区別する。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
診断がないことを直ちに危険、古いから安全でないと断定せず、必要調査、費用、利用計画を建築士等の助言で決めます。「耐震・非構造部材・設備固定」を取引条件へ落とす際は、追加調査、決済前是正、価格調整、特別補償、エスクロー、保険、将来の協議条項を組み合わせ、実行できる救済を選ぶ。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
買収後の設備移設で基礎・荷重・動線を再検討し、既存固定を外したまま操業しない承認フローを置きます。「耐震・非構造部材・設備固定」の引継ぎ後は、残す前提なら長期の修繕と許容量、移す前提なら移転費用、顧客承認、在庫、従業員通勤、停止期間を比較する。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
アスベスト・建材・改修履歴
アスベスト・建材・改修履歴:工場不動産DDで確認する経営論点
建築年代や見た目だけでアスベスト含有を確定できません。通常利用と解体・改修で必要な調査・措置が異なる可能性があります。「アスベスト・建材・改修履歴」について、賃料負担、資金調達、税務、売り手の手取り、買い手の投資余力を含む総額で比較する。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
設計図、材料表、既存調査、分析、改修・除去、写真、工事記録、保管場所を集め、建築・環境専門家が調査範囲を定めます。「アスベスト・建材・改修履歴」の検証では、自用、賃貸、継続操業、転用、解体の前提を確認し、工場特有の設備や撤去費を二重計上または見落とさないよう調整表を作る。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
既知・未調査範囲を開示し、追加調査、工事、費用、操業影響、契約上の分担を検討します。記事の情報だけで施工判断をしません。「アスベスト・建材・改修履歴」を取引条件へ落とす際は、詳細な住所や権利資料は秘密保持後に段階開示し、地域で対象会社が推測されるリスクを抑える。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
改修前の事前確認と記録を施設管理手順へ組み込み、買い手の工事発注担当へ調査履歴を引き継ぎます。「アスベスト・建材・改修履歴」の引継ぎ後は、表面価格の一項目だけで比較しない。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
土壌汚染・地歴・地下埋設物
土壌汚染・地歴・地下埋設物:工場不動産DDで確認する経営論点
現在の洗濯工程だけでなく、過去の土地利用、薬剤・燃料、漏えい、タンク、廃棄、埋戻し、周辺地歴を調べます。未調査と汚染なしを区別します。「土壌汚染・地歴・地下埋設物」について、工場不動産は帳簿上の固定資産であると同時に、洗濯、仕上げ、排水、車両動線を成立させる操業基盤である。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
旧地図・登記、届出、施設・物質、事故、修繕、地下タンク、ボーリング、行政照会、既存調査を集め、専門家が段階的な調査計画を作ります。「土壌汚染・地歴・地下埋設物」の検証では、証拠は登記、図面、確認済証、検査済証、賃貸借だけでは足りない。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
法定調査の契機、自主調査、土地利用変更、責任、費用を環境専門家・弁護士・自治体へ確認し、必要なら契約条件・補償へ反映します。「土壌汚染・地歴・地下埋設物」を取引条件へ落とす際は、売却、継続賃貸、会社内保有、会社外分離を比較するとき、価格に加えて支配、修繕、更新、解約、担保、相続、将来移転を条件表へ入れる。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
買収後に掘削・建替え・売却を予定する場合、現状利用だけでなく将来工事の調査・処理・工程を投資計画へ含めます。「土壌汚染・地歴・地下埋設物」の引継ぎ後は、決済後は所有者が変わっても操業責任が途切れないよう、鍵、点検、公共料金、保険、届出、緊急連絡を引き渡す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
水質汚濁・洗たく機・届出履歴
水質汚濁・洗たく機・届出履歴:工場不動産DDで確認する経営論点
洗たく機等の施設、排水先、処理、規模、地域条例により確認事項が変わります。設備名称だけで届出済み・対象外を判断しません。「水質汚濁・洗たく機・届出履歴」について、オーナー個人、会社、親族、関連会社が土地・建物・設備を別々に持つ場合、会社の株式を譲るだけでは利用権が完成しない。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
設置・変更・廃止の届出、受理、構造、排水系統、測定、点検、行政照会、是正、担当者を設備・建物図へ結びます。「水質汚濁・洗たく機・届出履歴」の検証では、現地調査では書類と現況を突き合わせる。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
未届・変更差異が疑われる場合、事実を隠さず所管・専門家と是正、操業、費用、契約上の扱いを検討します。「水質汚濁・洗たく機・届出履歴」を取引条件へ落とす際は、当事者間の口約束は譲渡後の第三者に同じ意味で伝わらない。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
買収後の能力増強や設備移設前に、必要な届出・測定・工期を確認し、工事完了だけで直ちに増産しません。「水質汚濁・洗たく機・届出履歴」の引継ぎ後は、百日計画では短期修繕と長期投資を分ける。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
下水道・排水基準・汚泥・薬剤
下水道・排水基準・汚泥・薬剤:工場不動産DDで確認する経営論点
公共下水、河川等への放流、回収・処理など排水先によって契約・管理が異なります。排水処理設備と建物の利用を分けません。「下水道・排水基準・汚泥・薬剤」について、法令や行政手続の要否は、業種名だけで一律に決まらない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
排水契約・届出、基準、測定、超過、警報、薬剤、汚泥、委託、槽容量、配管、行政・処理先の連絡を一覧化します。「下水道・排水基準・汚泥・薬剤」の検証では、デューデリジェンスでは『問題なし』という結論だけでなく、調査範囲、基準日、利用資料、現地確認の有無、除外事項を読む。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
基準適合や処理能力は選定期間と最大負荷で検証し、買い手の増産計画を現状の余力へ自動で加えません。「下水道・排水基準・汚泥・薬剤」を取引条件へ落とす際は、不確実性は契約で消えるのではなく配分される。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
日常点検、異常停止、報告、再開を新担当へ実地で引き継ぎ、夜間警報と連絡先をDay1に更新します。「下水道・排水基準・汚泥・薬剤」の引継ぎ後は、取得後の計画が操業継続か統合かで必要な確認は変わる。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
燃料タンク・薬剤・消防・危険物
燃料タンク・薬剤・消防・危険物:工場不動産DDで確認する経営論点
燃料、薬剤、ガス、熱源の保管と配管は安全、消防、環境、保険へ関係します。量や設備で要件が変わるため一律に扱いません。「燃料タンク・薬剤・消防・危険物」について、不動産価格を高く見せることとM&A全体の条件を良くすることは同じではない。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
品名、量、容器・タンク、位置、届出、点検、漏えい、SDS、保険、廃棄、緊急対応を現地と台帳で確認します。「燃料タンク・薬剤・消防・危険物」の検証では、評価書の数字は評価時点と前提に依存する。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
所管消防・行政・専門家へ現況と将来計画を確認し、未確認事項は是正・費用・決済条件へ置きます。人命安全を価格交渉より優先します。「燃料タンク・薬剤・消防・危険物」を取引条件へ落とす際は、候補先ごとに不動産希望が異なる場合、初期打診で譲れない条件だけを明らかにする。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
買い手の共通調達へ変更する際、代替薬剤の保管・設備・品質・届出を確認し、単価だけで置換しません。「燃料タンク・薬剤・消防・危険物」の引継ぎ後は、最終判断では株価、不動産対価、賃料、退職金、借入返済、税・費用、将来の修繕負担を一つのキャッシュフローへ置く。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
受変電・ボイラー・給排水設備の帰属
受変電・ボイラー・給排水設備の帰属:工場不動産DDで確認する経営論点
建物附属、会社所有、リース、電力・水道事業者所有の区分が設備ごとに異なると、売買対象と修繕責任が曖昧になります。「受変電・ボイラー・給排水設備の帰属」について、時価だけを切り出さず、その場所で事業を継続する価値と移転制約を併せて考える。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
設備台帳、契約、銘板、固定資産、リース、図面、配管、点検、保守、所有者を照合し、建物と切り離せる範囲を専門家へ確認します。「受変電・ボイラー・給排水設備の帰属」の検証では、修繕、点検、行政照会、近隣対応、設備配置、配管、地下埋設物、保険を時系列へ置き、現況との差を説明する。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
譲渡・賃貸で設備を残す場合、所有、利用、保守、更新、撤去、故障時の負担を物件・設備番号で契約へ記載します。「受変電・ボイラー・給排水設備の帰属」を取引条件へ落とす際は、名称だけで有利不利を決めない。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
公共料金、保守、警報、鍵、遠隔接続を決済日に切り替え、請求名義と実際の管理者が一致するようにします。「受変電・ボイラー・給排水設備の帰属」の引継ぎ後は、未完了工事と是正事項には責任者と期限を残す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
設備基礎・床荷重・搬入撤去
設備基礎・床荷重・搬入撤去:工場不動産DDで確認する経営論点
大型洗濯・乾燥・仕上げ設備は基礎、床、開口、搬入路、クレーン、配管と一体です。帳簿上の設備移転が物理的に可能とは限りません。「設備基礎・床荷重・搬入撤去」について、権利と実際の使用、支払、担保を一筆・一棟・一設備ごとに対応させる。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
重量、寸法、基礎、床荷重、アンカー、搬入口、天井、配管、撤去・復旧見積、工事履歴を図面と現場で確認します。「設備基礎・床荷重・搬入撤去」の検証では、増築、用途変更、越境、通路、借地、共用設備、井戸、排水先など、操業に影響する事項を写真と位置図へ記録し、推測を確定情報の欄へ入れない。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
設備を残す、移す、売却、廃棄する案ごとに停止、建物復旧、許可・届出、廃棄、賃貸原状回復を見積もります。「設備基礎・床荷重・搬入撤去」を取引条件へ落とす際は、賃料、期間、更新、修繕、原状回復、譲渡・転貸、保険、災害時の扱いを契約文言と費用モデルに反映する。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
買収後の更新は建物・設備・排水・電源を一つの工事計画へまとめ、単体発注による能力不整合を防ぎます。「設備基礎・床荷重・搬入撤去」の引継ぎ後は、漏水や安全のように直ちに対応する項目と、能力増強や移転のように事業計画で決める項目を同じ優先順位に置かない。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
トラック動線・搬入口・駐車・近隣
トラック動線・搬入口・駐車・近隣:工場不動産DDで確認する経営論点
配送頻度の高いリネン工場では、車両進入、待機、転回、積込み、清潔・汚品分離、時間規制が操業能力を左右します。「トラック動線・搬入口・駐車・近隣」について、施設、規模、物質、地域条例、過去の変更を所管窓口と専門家に確認し、記事や前所有者の説明だけで適法性を断定しない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
車両寸法、便数、時間、道路、搬入口、台車、待機、事故、苦情、賃借・共有、除雪・冠水を実走と図面で確認します。「トラック動線・搬入口・駐車・近隣」の検証では、調査していないことと、調査して問題がなかったことを区別する。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
通行・使用権、騒音、道路占用等の確認は所管・専門家へ依頼し、慣行を恒久的な権利として企業価値へ算入しません。「トラック動線・搬入口・駐車・近隣」を取引条件へ落とす際は、追加調査、決済前是正、価格調整、特別補償、エスクロー、保険、将来の協議条項を組み合わせ、実行できる救済を選ぶ。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
ルート統合で車両が大型化・増便する場合、近隣と設備の許容量を再評価し、事前に運用時間と誘導を設計します。「トラック動線・搬入口・駐車・近隣」の引継ぎ後は、残す前提なら長期の修繕と許容量、移す前提なら移転費用、顧客承認、在庫、従業員通勤、停止期間を比較する。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
騒音・振動・臭気・蒸気・近隣対応
騒音・振動・臭気・蒸気・近隣対応:工場不動産DDで確認する経営論点
苦情が少ないことは問題がない証拠とは限らず、経営者の個人的調整で抑えられている場合があります。発生源と関係履歴を確認します。「騒音・振動・臭気・蒸気・近隣対応」について、賃料負担、資金調達、税務、売り手の手取り、買い手の投資余力を含む総額で比較する。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
苦情、測定、稼働時間、設備、行政、対策、近隣連絡、合意、再発を時系列にし、夜間・繁忙時の現況を観察します。「騒音・振動・臭気・蒸気・近隣対応」の検証では、自用、賃貸、継続操業、転用、解体の前提を確認し、工場特有の設備や撤去費を二重計上または見落とさないよう調整表を作る。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
既知苦情、紛争、合意の承継、表明保証、補償、追加対策を弁護士・環境専門家と検討し、相手方情報を過剰開示しません。「騒音・振動・臭気・蒸気・近隣対応」を取引条件へ落とす際は、詳細な住所や権利資料は秘密保持後に段階開示し、地域で対象会社が推測されるリスクを抑える。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
決済後の窓口と緊急連絡を地域へ適切に説明し、設備・時間変更前に影響を確認します。旧社長だけへ連絡が行かないようにします。「騒音・振動・臭気・蒸気・近隣対応」の引継ぎ後は、表面価格の一項目だけで比較しない。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
固定資産税・保険・公共料金・維持費
固定資産税・保険・公共料金・維持費:工場不動産DDで確認する経営論点
不動産の保有費は税、保険、警備、清掃、修繕、点検、電力基本料、水道、除雪などに分かれ、現在の利益へ完全に表れていない場合があります。「固定資産税・保険・公共料金・維持費」について、工場不動産は帳簿上の固定資産であると同時に、洗濯、仕上げ、排水、車両動線を成立させる操業基盤である。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
直近数年の課税、保険、公共料金、保守、修繕、管理委託を集め、一過性と恒常、会社・個人負担を区分します。「固定資産税・保険・公共料金・維持費」の検証では、証拠は登記、図面、確認済証、検査済証、賃貸借だけでは足りない。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
正常収益力へ適正な維持費を反映し、不動産を分離する場合は賃料と重複調整しません。税務・会計は専門家の試算を使います。「固定資産税・保険・公共料金・維持費」を取引条件へ落とす際は、売却、継続賃貸、会社内保有、会社外分離を比較するとき、価格に加えて支配、修繕、更新、解約、担保、相続、将来移転を条件表へ入れる。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
決済後の名義、口座、検針、請求、保険開始をチェックし、停止・無保険・延滞を防ぎます。「固定資産税・保険・公共料金・維持費」の引継ぎ後は、決済後は所有者が変わっても操業責任が途切れないよう、鍵、点検、公共料金、保険、届出、緊急連絡を引き渡す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
修繕履歴と五年CAPEX
修繕履歴と五年CAPEX:工場不動産DDで確認する経営論点
過去修繕が多いことを一律に弱みとせず、予防保全か応急処置かを見ます。帳簿上の修繕と資本的支出だけでは現場状態が分かりません。「修繕履歴と五年CAPEX」について、オーナー個人、会社、親族、関連会社が土地・建物・設備を別々に持つ場合、会社の株式を譲るだけでは利用権が完成しない。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
建物・設備別に故障、原因、工事、費用、停止、保証、再発、見積を整理し、五年の安全・継続・成長投資に分類します。「修繕履歴と五年CAPEX」の検証では、現地調査では書類と現況を突き合わせる。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
売却前に大型工事を急ぐか、買い手の計画へ委ねるかを、停止、安全、回収、候補先の工場方針で判断します。「修繕履歴と五年CAPEX」を取引条件へ落とす際は、当事者間の口約束は譲渡後の第三者に同じ意味で伝わらない。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
100日以内に緊急修繕を閉じ、五年CAPEXを買い手の予算・生産・BCP・環境計画へ統合します。「修繕履歴と五年CAPEX」の引継ぎ後は、百日計画では短期修繕と長期投資を分ける。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
環境・建物デューデリジェンスの範囲
環境・建物デューデリジェンスの範囲:工場不動産DDで確認する経営論点
すべてを同じ深さで調べるのではなく、地歴、施設、工事、将来利用、既知問題から調査仮説を作り、段階的に範囲を決めます。「環境・建物デューデリジェンスの範囲」について、法令や行政手続の要否は、業種名だけで一律に決まらない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
文書レビュー、現地、関係者ヒアリング、行政、測定・分析の各範囲、基準日、除外、限界を調査会社の提案と契約で明確にします。「環境・建物デューデリジェンスの範囲」の検証では、デューデリジェンスでは『問題なし』という結論だけでなく、調査範囲、基準日、利用資料、現地確認の有無、除外事項を読む。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
調査できない範囲は無リスクとせず、不確実性として追加調査、価格、補償、保険、利用制限、経営統合のどこへ置くか決めます。「環境・建物デューデリジェンスの範囲」を取引条件へ落とす際は、不確実性は契約で消えるのではなく配分される。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
買収後の工事・売却・用途変更前に調査範囲を見直し、取引時の報告書を永続的な安全証明として使いません。「環境・建物デューデリジェンスの範囲」の引継ぎ後は、取得後の計画が操業継続か統合かで必要な確認は変わる。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
調査結果を価格・契約へ配分
調査結果を価格・契約へ配分:工場不動産DDで確認する経営論点
修繕・環境リスクをすべて株価から引く方法も、売り手保証だけに置く方法も、実行可能とは限りません。原因、緊急度、将来計画を分けます。「調査結果を価格・契約へ配分」について、不動産価格を高く見せることとM&A全体の条件を良くすることは同じではない。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
各課題に事実、調査範囲、最悪・基準・改善、費用、停止、責任候補、証拠を付け、株価モデルと契約条項を対応させます。「調査結果を価格・契約へ配分」の検証では、評価書の数字は評価時点と前提に依存する。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
決済前是正、価格調整、特別補償、エスクロー、保険、賃料調整、経営統合投資を弁護士・税務・技術専門家と選びます。「調査結果を価格・契約へ配分」を取引条件へ落とす際は、候補先ごとに不動産希望が異なる場合、初期打診で譲れない条件だけを明らかにする。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
完了後は証拠を施設台帳へ移し、契約請求のためだけでなく日常管理と将来工事に使える形で保管します。「調査結果を価格・契約へ配分」の引継ぎ後は、最終判断では株価、不動産対価、賃料、退職金、借入返済、税・費用、将来の修繕負担を一つのキャッシュフローへ置く。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
不動産対価・株価・賃料・税を一体試算
不動産対価・株価・賃料・税を一体試算:工場不動産DDで確認する経営論点
売り手の受取額は株価だけでなく、不動産売却、賃料、退職金、貸付返済、借入・担保、税・手数料、将来修繕で変わります。「不動産対価・株価・賃料・税を一体試算」について、時価だけを切り出さず、その場所で事業を継続する価値と移転制約を併せて考える。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
誰が、いつ、何を受取り・支払うかを時系列の資金表へ置き、確定・見積・税務判断待ちを分けます。「不動産対価・株価・賃料・税を一体試算」の検証では、修繕、点検、行政照会、近隣対応、設備配置、配管、地下埋設物、保険を時系列へ置き、現況との差を説明する。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
スキームごとの会社・株主・買い手の税務、会計、資金調達を専門家へ試算依頼し、一般記事の税率だけで手取りを決めません。「不動産対価・株価・賃料・税を一体試算」を取引条件へ落とす際は、名称だけで有利不利を決めない。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
決済後の実績を資金表と照合し、預り・精算・固定資産税・賃料の日割りを契約どおりに処理します。「不動産対価・株価・賃料・税を一体試算」の引継ぎ後は、未完了工事と是正事項には責任者と期限を残す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
将来の増産・縮小・移転シナリオ
将来の増産・縮小・移転シナリオ:工場不動産DDで確認する経営論点
工場を残す前提だけで評価すると、増産時の電力・排水・土地、縮小時の固定費、移転時の停止を見落とします。複数シナリオを比較します。「将来の増産・縮小・移転シナリオ」について、権利と実際の使用、支払、担保を一筆・一棟・一設備ごとに対応させる。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
通常、増産、工程分担、縮小、移転について、能力、用役、工事、許認可、在庫、配送、人員、顧客、期間、費用を同じ表へ置きます。「将来の増産・縮小・移転シナリオ」の検証では、増築、用途変更、越境、通路、借地、共用設備、井戸、排水先など、操業に影響する事項を写真と位置図へ記録し、推測を確定情報の欄へ入れない。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
買い手の計画が変わる可能性を考え、賃貸の解約・原状回復、売却、買取、工事承認に柔軟性と保護を組み合わせます。「将来の増産・縮小・移転シナリオ」を取引条件へ落とす際は、賃料、期間、更新、修繕、原状回復、譲渡・転貸、保険、災害時の扱いを契約文言と費用モデルに反映する。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
100日では確定できない大型計画は、判断期限、追加調査、承認ゲートを置き、暫定運用の安全・修繕を止めません。「将来の増産・縮小・移転シナリオ」の引継ぎ後は、漏水や安全のように直ちに対応する項目と、能力増強や移転のように事業計画で決める項目を同じ優先順位に置かない。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
従業員通勤・地域雇用・工場移転
従業員通勤・地域雇用・工場移転:工場不動産DDで確認する経営論点
工場移転や統合は不動産費だけでなく、従業員の通勤、シフト、退職、技能、地域雇用、配送へ影響します。地図上の距離だけで判断しません。「従業員通勤・地域雇用・工場移転」について、施設、規模、物質、地域条例、過去の変更を所管窓口と専門家に確認し、記事や前所有者の説明だけで適法性を断定しない。売る、貸す、分離する各案を、価格に加えて支配、更新、解約、相続、将来移転の条件で比較する。
売り手がそろえる証拠と買い手の再計算
従業員居住エリア、交通、シフト、送迎、役割、代替、採用、移転意向を個人情報へ配慮して集計し、買い手拠点との違いを確認します。「従業員通勤・地域雇用・工場移転」の検証では、調査していないことと、調査して問題がなかったことを区別する。評価額、賃料、修繕、税・保険、移転見積の時点と前提を揃え、同じ価値や負担を二重に加減しない。
交渉・最終契約へ反映する視点
雇用条件、勤務地変更、説明・同意の要否を社会保険労務士・弁護士へ確認し、残留率を保証のように価格モデルへ置きません。「従業員通勤・地域雇用・工場移転」を取引条件へ落とす際は、追加調査、決済前是正、価格調整、特別補償、エスクロー、保険、将来の協議条項を組み合わせ、実行できる救済を選ぶ。株価、不動産対価、賃料、借入、税・費用を一つの資金表へ置き、表面価格の一項目だけで有利不利を決めない。
Day1から100日までの実行
移転する場合は段階移管、交通支援、研修、旧工場の並行稼働を検討し、供給と人材を同時に失わない計画を作ります。「従業員通勤・地域雇用・工場移転」の引継ぎ後は、残す前提なら長期の修繕と許容量、移す前提なら移転費用、顧客承認、在庫、従業員通勤、停止期間を比較する。旧経営者だけが担った近隣・行政・修繕の関係を法人窓口へ移し、地域の信頼を壊さない共同説明を行う。
顧客承認・工場監査・供給場所変更
顧客承認・工場監査・供給場所変更:工場不動産DDで確認する経営論点
顧客が工場、工程、再委託、衛生、監査を契約条件としている場合、不動産・拠点変更には事前説明や承認が必要なことがあります。「顧客承認・工場監査・供給場所変更」について、賃料負担、資金調達、税務、売り手の手取り、買い手の投資余力を含む総額で比較する。法令・条例の要否を業種名から断定せず、施設、物質、規模、過去・将来工事を所管と専門家へ確認する。
売り手がそろえる証拠と買い手の再計算
契約、仕様書、監査、認証、工場登録、再委託、通知期限を顧客別に一覧化し、過去の変更手続を確認します。「顧客承認・工場監査・供給場所変更」の検証では、自用、賃貸、継続操業、転用、解体の前提を確認し、工場特有の設備や撤去費を二重計上または見落とさないよう調整表を作る。過去の増築、物質、事故、苦情、行政照会を時系列にし、将来の増産・掘削・移転で追加確認が必要な範囲を示す。
交渉・最終契約へ反映する視点
候補先へ顧客を早く知らせすぎず、承認が必要な時期を最終契約の前提条件・誓約へ反映し、顧客説明案を共同作成します。「顧客承認・工場監査・供給場所変更」を取引条件へ落とす際は、詳細な住所や権利資料は秘密保持後に段階開示し、地域で対象会社が推測されるリスクを抑える。行政・環境・建築・税務の確認待ちは期限と前提を記録し、『通常は問題ない』として決済へ流さない。
Day1から100日までの実行
変更後は試験品、監査、初回納品、クレーム監視を行い、旧工場を閉じる前に顧客の受入れを証拠化します。「顧客承認・工場監査・供給場所変更」の引継ぎ後は、表面価格の一項目だけで比較しない。買収後の工事・増産前に建物、消防、環境、用役、顧客承認を再確認し、取引時報告書を永続的な安全証明にしない。
決済日の不動産引渡し
決済日の不動産引渡し:工場不動産DDで確認する経営論点
不動産取引と株式・事業譲渡、借入返済、担保、賃貸開始、保険、公共料金を同時に動かす場合、順序の不一致が操業停止につながります。「決済日の不動産引渡し」について、工場不動産は帳簿上の固定資産であると同時に、洗濯、仕上げ、排水、車両動線を成立させる操業基盤である。物件の時価と、その場所で洗濯・排水・配送を続ける操業価値を分け、移転・停止の制約を後から再接続する。
売り手がそろえる証拠と買い手の再計算
登記書類、着金、鍵、占有、メーター、保険、賃貸、保証金、設備、行政、図面、連絡先を決済チェックリストへ置きます。「決済日の不動産引渡し」の検証では、証拠は登記、図面、確認済証、検査済証、賃貸借だけでは足りない。登記、公図、建築資料、固定資産、賃貸、修繕、届出を現地と突き合わせ、書類と現況の差を写真・位置図へ残す。
交渉・最終契約へ反映する視点
司法書士、金融機関、弁護士、税務、保険、当事者が同じ資金・書類フローを確認し、未達時の延期・部分実行を事前に決めます。「決済日の不動産引渡し」を取引条件へ落とす際は、売却、継続賃貸、会社内保有、会社外分離を比較するとき、価格に加えて支配、修繕、更新、解約、担保、相続、将来移転を条件表へ入れる。不確実性を追加調査、決済前是正、価格、特別補償、保険、賃料、経営統合へ配分し、実行できる救済を選ぶ。
Day1から100日までの実行
引渡し直後に設備・警報・鍵・通信・搬入口を共同点検し、異常を写真と議事録へ残します。「決済日の不動産引渡し」の引継ぎ後は、決済後は所有者が変わっても操業責任が途切れないよう、鍵、点検、公共料金、保険、届出、緊急連絡を引き渡す。決済日に鍵、保険、公共料金、点検、行政、貸主・借主の窓口を切り替え、操業責任の空白を作らない。
Day1から100日の施設管理
Day1から100日の施設管理:工場不動産DDで確認する経営論点
所有者・株主が変わると、点検、修繕、行政、近隣、保険、貸主・借主の窓口が変わります。操業担当だけに引継ぎを任せません。「Day1から100日の施設管理」について、オーナー個人、会社、親族、関連会社が土地・建物・設備を別々に持つ場合、会社の株式を譲るだけでは利用権が完成しない。登記名義だけでなく利用、支払、担保、修繕を一筆・一棟・一設備へ対応させ、口頭の家族内合意を可視化する。
売り手がそろえる証拠と買い手の再計算
法定・契約点検、警報、修繕、行政期限、保険、賃料、公共料金、近隣、鍵、図面を年間カレンダーと責任表へまとめます。「Day1から100日の施設管理」の検証では、現地調査では書類と現況を突き合わせる。調査結論だけでなく、基準日、範囲、使用資料、現地・分析の有無、除外を読み、未調査と問題なしを区別する。
交渉・最終契約へ反映する視点
30日までに名義・契約・未完了是正を確認し、100日で短期修繕、五年CAPEX、賃貸・移転方針を経営会議へ上げます。「Day1から100日の施設管理」を取引条件へ落とす際は、当事者間の口約束は譲渡後の第三者に同じ意味で伝わらない。物件番号を契約別紙で統一し、所有・賃貸・設備帰属・修繕・原状回復・担保解除の対象漏れを防ぐ。
Day1から100日までの実行
旧経営者の個人連絡へ依存する関係を法人窓口へ移しつつ、地域の信頼を損なわない共同挨拶と移行期間を設けます。「Day1から100日の施設管理」の引継ぎ後は、百日計画では短期修繕と長期投資を分ける。30日までに名義・契約・短期是正を確認し、100日で五年CAPEXと保有・賃貸・移転の方針を経営会議へ上げる。
売り手経営者の準備ロードマップ
不動産は調査、金融機関、税務、登記、行政に時間がかかるため、基本合意後に初めて所有関係を調べると取引日程が崩れます。売却を決める前でも、権利、現況、担保、修繕、届出の資料を集めれば、家族・会社・買い手の選択肢を比較できます。
- 土地・建物・設備・通路・配管の所有、利用、支払、担保を物件番号で整理する
- 登記、公図、測量、建築、固定資産、賃貸、借入、保険を現地と照合する
- 工場を残す、貸す、売る、分離する、移転する各案の目的と譲れない条件を決める
- 建物・耐震・アスベスト・土壌・排水・消防の調査仮説を専門家と作る
- 修繕、五年CAPEX、適正賃料、税・費用、移転停止を同じキャッシュフローへ置く
- 匿名資料では所在地を特定されない範囲で所有・賃貸・操業継続の概要を示す
- 最終候補の工場方針に合わせ、追加調査、金融機関、行政、顧客承認を進める
- 発見事項を決済前是正、価格、補償、保険、賃料、経営統合へ重複なく配分する
- 決済日に登記、着金、担保、鍵、保険、公共料金、賃貸、行政を同期する
- 100日で名義・契約・短期修繕を閉じ、五年の保有・投資・移転方針を承認する
実務チェックリスト
権利・契約・金融
- 住所、地番、家屋番号、現場呼称を対照させた
- 会社、個人、親族、関連会社の所有・利用を整理した
- 未登記、境界、越境、通路、配管の資料がある
- 賃料、期間、更新、解約、修繕、原状回復を確認した
- 抵当・根抵当、借入、保証、コベナンツを一覧にした
- 金融機関同意、担保抹消・維持、保証解除を計画した
- 不動産と設備の譲渡対象を番号で契約へ書ける
- 決済日の登記・資金・鍵・占有の順番を決めた
建物・環境・安全
- 確認・検査、増改築、用途、構造の資料を集めた
- 屋根、床、排水溝、外壁、漏水、沈下を調査した
- 耐震、設備固定、非構造部材の確認範囲を決めた
- アスベストの既存調査と未調査範囲を区別した
- 過去地歴、施設・物質、タンク、漏えいを整理した
- 洗たく機・排水・汚泥・薬剤の届出と現況を照合した
- 燃料・薬剤・消防の量・設備を所管へ確認した
- 未確認と問題なしを同じ欄に記載していない
操業・設備・物流
- 受変電、ボイラー、給排水、リースの帰属が分かる
- 設備基礎、床荷重、搬入・撤去ルートを確認した
- 電力、水、蒸気、排水の現状能力と増産余力を分けた
- 搬入口、待機、転回、通路の権利・実運用を確認した
- 騒音、振動、臭気、近隣対応の履歴を整理した
- 建物・設備修繕を緊急、継続、成長へ分類した
- 顧客の工場承認・監査・再委託条件を一覧にした
- 移転時の在庫、配送、人員、停止を試算した
評価・税務・経営統合
- 簿価、時価、査定、担保評価の前提を区別した
- 正常賃料と正常収益力を二重調整していない
- 売却・賃貸・分離の税・費用を専門家が試算した
- 不動産対価、株価、賃料、退職金、借入を一体表示した
- 調査結果を是正、価格、補償、保険へ配分した
- 決済日の保険、公共料金、点検、行政を切り替える
- 30日で名義・契約・短期是正を確認する
- 100日で五年CAPEXと保有・移転方針を承認する
よくある質問
Q1.工場を売らずに会社だけ譲渡できますか
オーナー等が工場を所有し買い手へ賃貸する設計は検討できます。ただし賃料、期間、更新、解約、修繕、担保、相続、工事、将来移転を契約化し、買い手の設備投資期間と整合させる必要があります。
Q2.会社所有不動産を売却前に個人へ移せますか
会社法、税務、適正対価、債権者、担保、資金、取締役・株主手続などの検討が必要で、直前に自由に移せるとは限りません。買い手条件と一体で弁護士・税理士等へ相談してください。
Q3.不動産の時価は株価へそのまま加算しますか
通常は事業価値、借入、正常賃料、修繕、税務、取引手法との関係を調整します。時価を加えた上で、同じ不動産価値や費用を別項目でも加減しないよう評価ブリッジを作ります。
Q4.古い工場は必ず建替えが必要ですか
年式だけでは判断できません。構造、劣化、用途、耐震、設備、修繕、将来計画を専門家が調査します。必要な安全措置、短期修繕、長期投資を分け、根拠ある複数案で評価します。
Q5.アスベストがあるとM&Aできませんか
有無、状態、利用、改修・解体計画で対応が異なります。既存資料と必要な調査を専門家が確認し、既知・未調査範囲、費用、工期、責任を契約へ反映します。存在だけで成約不可と一律には言えません。
Q6.土壌調査はすべての工場で必須ですか
法定調査や自主調査の要否・範囲は、過去・現在の施設と物質、土地利用、工事・廃止、法令・条例で変わります。地歴と既存資料から調査仮説を作り、環境専門家と所管窓口へ確認します。
Q7.水質汚濁防止法の届出は株式譲渡なら不要ですか
法人格が残る場合でも、代表、設備、構造、操業、過去の変更、地域の運用について確認が必要なことがあります。個別の届出要否を記事だけで決めず、所管・行政書士・環境専門家へ相談してください。
Q8.固定資産台帳があれば設備の所有は分かりますか
十分とは限りません。リース、割賦、建物附属、事業者所有、個人所有、償却済みが混在するため、契約、銘板、請求、現地と照合します。修繕・撤去責任も別に確認します。
Q9.適正賃料はどう決めますか
近隣・類似賃料、鑑定、土地建物の状態、特殊設備、維持・修繕負担、契約期間などを考慮します。関連当事者間の過去賃料をそのまま適正とせず、不動産鑑定士・税理士等へ確認します。
Q10.セール・アンド・リースバックは有利ですか
資金化できる一方、賃料、利用制約、更新、貸主信用、将来移転の負担があります。M&A前に実行すると買い手の選択肢を狭める場合もあるため、売買価格だけでなく総キャッシュフローで比較します。
Q11.未登記の増築があるとどうなりますか
まず現況、建築・登記・課税資料、利用、安全を専門家が確認します。是正、登記、利用制限、費用、決済条件の選択肢を整理し、売り手・買い手だけで適法性を断定しません。
Q12.近隣との口約束は承継できますか
同じ理解が自動で続くとは限りません。通路、配管、越境、操業時間などは権利・契約・現況を確認し、必要なら正式な覚書や説明を専門家と整えます。秘密保持と関係維持にも配慮します。
Q13.事業譲渡の不動産税制特例は必ず使えますか
適用期限、計画認定、対象者、事業譲渡、資産などの要件があります。最新の中小企業庁資料を確認し、税理士と所管窓口へ個別相談してください。利用できる前提で価格を確定しません。
Q14.買い手が工場を閉鎖する可能性はありますか
候補先の事業計画によっては統合・移転も選択肢です。従業員、顧客、設備、賃貸、環境、撤去、停止を確認し、売り手の希望する工場維持が重要なら初期から条件として明示します。
Q15.最初に準備する不動産資料は何ですか
登記事項、公図・測量、固定資産台帳・課税、建築・増改築、賃貸、借入・担保、保険、修繕、設備・届出の十項目です。ない資料は推測で埋めず、欠落・取得先・担当・期限を一覧にします。
まとめ
リネンサプライM&Aの工場不動産は、売り手の資産、買い手の担保、現場の器という三つの顔を持ちます。土地建物の価格だけでなく、洗濯・仕上げ・排水・配送をその場所で再現する条件を確認しなければ、譲渡後の企業価値を測れません。所有、利用、支払、担保、建物、環境、設備、近隣を物件番号でつなぐことが出発点です。
売る、貸す、分ける、残すの結論は会社ごとに異なります。調査で未確認事項が見つかっても、追加調査、是正、価格、補償、保険、賃料、経営統合へ配分できます。重要なのは、問題なしと急いで断定することではなく、調査範囲と不確実性を明らかにし、従業員と顧客の供給を切らさない実行可能な条件へ変換することです。
重要な注意事項
この記事は2026年8月24日時点の一般的な情報提供であり、土地・建物の権利、価格、適法性、安全性、環境状態、税額、税制特例、許認可・届出の承継、M&Aの成約を保証するものではありません。物件、過去利用、設備、物質、工事、地域条例、取引手法で結論は変わります。実行前に、弁護士、税理士・公認会計士、不動産鑑定士、司法書士、土地家屋調査士、建築士、環境調査・設備の専門家、金融機関、所管官庁へ個別に確認してください。
参考資料
- 環境省 土壌汚染対策法について(土壌汚染調査・措置制度の一次資料)
- 環境省 水質汚濁防止法第二条第二項の特定施設について(洗たく機を含む特定施設に関する公的資料)
- 国土交通省 アスベスト対策Q&A(企業買収等の建物環境リスク評価に関する公的説明)
- 国土交通省 不動産デューデリジェンスの図(経済・物理・法的側面を含む不動産DDの公的資料)
- 中小企業庁 事業承継等に係る不動産取得税の特例(一定の事業譲渡等に関する税制案内)
- 中小企業庁 中小M&Aガイドライン(中小M&Aの進行・契約の一次資料)